
Un graphique vaut parfois mieux que mille discours. Celui qui compare la performance des actions américaines à celle des obligations du Trésor a de quoi donner le vertige. Entre mars et l'automne 1987, les actions avaient surperformé les obligations de plus de 25%. Certains investisseurs aux tempes argentées se souviendront de la suite: le lundi 19 octobre 1987, Wall Street subissait le plus spectaculaire krach de son histoire, avec une chute de 22,6% du Dow Jones en une seule séance.
Près de quarante ans plus tard, l'histoire semble vouloir bégayer. Depuis mars 2026, le S&P 500 affiche une surperformance comparable face aux obligations américaines. En superposant les deux trajectoires, le résultat est saisissant: nous voici pratiquement au même niveau relatif qu'avant le retournement de 1987.
1987–2026: troublante ressemblance
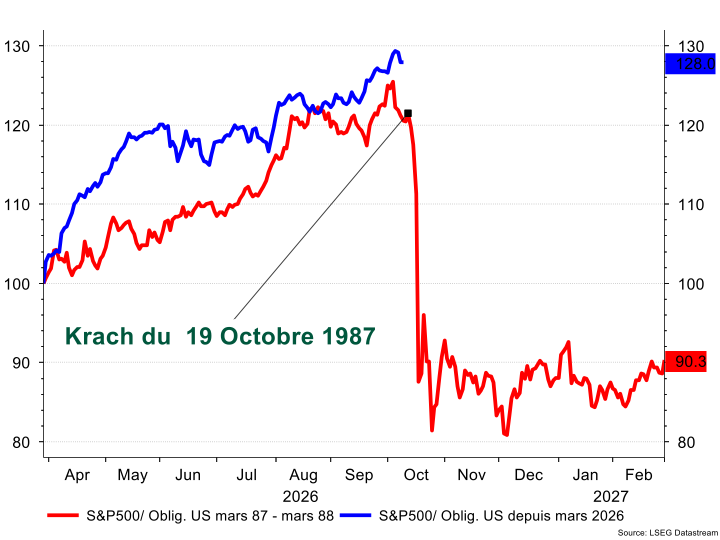
Performance relative du S&P 500 face aux obligations du Trésor américain à 10 ans, base 100 en mars de chaque année. Source: LSEG Datastream / MacroGuide Sàrl
La superposition de deux courbes, aussi troublante soit-elle, ne constitue pas en soi un modèle de prévision d’un nouveau lundi noir. Mais de s'interroger sur les déséquilibres qui peuvent se former lorsque le prix des actions s'affranchit de celui des obligations, c’est ne pas exclure que la fête à Wall street se termine dans les larmes et le sang, comme en 1987.
La progression du rapport entre actions et obligations peut venir d’une hausse des premières, d’une dégradation des secondes, ou des deux phénomènes en même temps. Aujourd'hui, les deux se conjuguent. C’était déjà le cas en 1987: entre le début du mois de mars et le 19 octobre, le rendement des obligations à 10 ans était passé de 7,2% à 10,2%. Comme en 1987, la chute actuelle du prix des obligations accentue la surperformance relative des actions.
Wall Street célèbre les promesses de l’intelligence artificielle. Les géants technologiques entretiennent l’espoir d’une croissance durable des bénéfices, au point de donner l’impression que la Bourse peut s’affranchir de ce prix de la monnaie que représente le taux d’intérêt à court-terme.
Le marché obligataire raconte une autre histoire. Le rendement des emprunts du Trésor américain à dix ans dépasse désormais 5%. Or, lorsque les taux longs augmentent, les obligations existantes perdent de leur valeur et les bénéfices futurs des entreprises doivent être actualisés à un taux plus élevé. Cela devrait, toutes choses égales par ailleurs, peser sur les cours des actions.
Les deux marchés peuvent diverger tant que les profits attendus progressent assez vite. Si les taux continuent de grimper sans amélioration comparable des perspectives bénéficiaires, une belle histoire de croissance risque de devenir un problème de valorisation.
Pourquoi les taux longs américains remontent-ils? D’abord parce que les investisseurs anticipent des taux directeurs plus élevés, ou maintenus à un niveau restrictif plus longtemps. Mais ce n’est pas toute l’histoire.
Le rendement à dix ans se décompose entre la moyenne anticipée des taux courts futurs et une prime de terme: la rémunération supplémentaire demandée pour supporter le risque de détenir des obligations longues. Le modèle ACM de la Réserve fédérale de New York permet d’estimer ces composantes.
Taux américains à 10 ans: la Fed n'explique pas toute la hausse
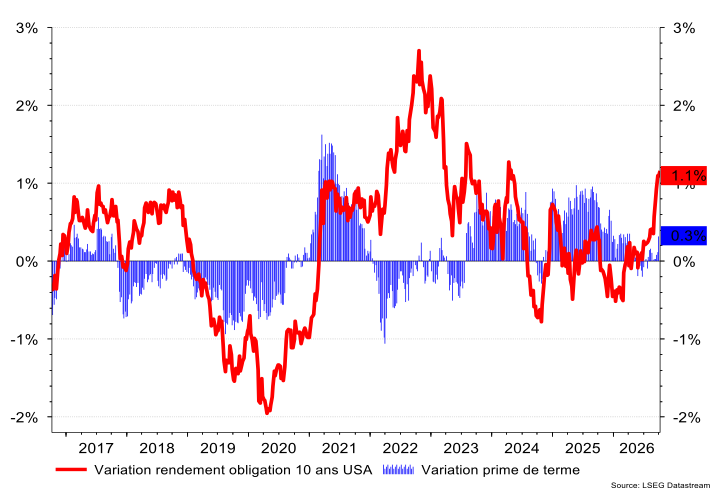
Variations sur douze mois, en points de pourcentage, du rendement américain à 10 ans et de sa prime de terme estimée par le modèle ACM. Source: Federal Reserve Bank of New York, LSEG Datastream/ MacroGuide Sàrl
Sur les douze derniers mois, le rendement des emprunts américains à dix ans a augmenté d'environ 110 points de base, dont quelque 30 points proviennent d'une hausse de la prime de terme. Les 80 points restants sont donc liés aux anticipations des taux courts futurs. La Fed joue donc le premier rôle, sans être seule en scène.
La prime de terme n’est pas un thermomètre du seul risque fiscal. Elle peut également traduire des incertitudes sur l'inflation, une plus grande volatilité des taux d'intérêt ou des changements dans la demande d'obligations. Elle peut néanmoins refléter les inquiétudes suscitées par des déficits persistants et les émissions toujours plus importantes du Trésor.
La Réserve fédérale n’absorbe plus les obligations comme à l’apogée des programmes d’assouplissement quantitatif. Les investisseurs privés doivent en détenir davantage et peuvent réclamer un supplément de rendement. Parallèlement, les investissements gigantesques liés à l’intelligence artificielle accroissent les besoins de financement des entreprises. Secteurs public et privé sollicitent une épargne qui n’est pas infinie.
Certains analystes opposent la hausse des taux réels à l’hypothèse d’un stress fiscal. C’est un faux dilemme: une prime de risque accrue peut contribuer à la hausse des rendements réels, même si les anticipations d’inflation restent contenues. La vigueur du dollar n’écarte pas davantage cette possibilité: des taux américains plus élevés peuvent attirer des capitaux malgré les inquiétudes budgétaires.
Il serait abusif de faire des déficits la cause unique de la hausse des taux. Mais il serait tout aussi imprudent de les déclarer hors de cause.
1987: même avertissement, autre contexte
En 1987, la remontée des rendements obligataires avait progressivement fragilisé les valorisations boursières. Mais les taux n’expliquent pas à eux seuls le krach du 19 octobre. Les déséquilibres extérieurs américains, les tensions sur le dollar et les incertitudes macroéconomiques avaient préparé le terrain. Les stratégies d’assurance de portefeuille, déclenchant des ventes supplémentaires à mesure que les cours baissaient, avaient amplifier ensuite la chute.
Le monde financier a changé. Les interruptions de cotation limitent certains emballements, les outils de gestion des risques se sont perfectionnés et les banques centrales ont acquis de l’expérience. D’autres vulnérabilités subsistent pourtant: concentration des indices sur quelques géants technologiques, stratégies systématiques et valorisations dépendantes de bénéfices lointains.
Le rapprochement avec 1987 pose une question fondamentale: combien de temps Wall Street peut-elle ignorer le message du marché obligataire?
Tant que les bénéfices attendus justifient les valorisations, la hausse des taux demeure supportable. Mais si le coût du capital poursuit son ascension, particulièrement sous l’effet de la prime de terme, le marché des actions finira par céder.
Les krachs ne se répètent pas à date fixe. Lorsque le prix de la monnaie contredit durablement celui des actions, mieux vaut pourtant écouter le marché obligataire.
Un jour viendra où une majorité d’investisseurs se diront: Un «tiens» avec plus de 5% de rendement obligataire vaut mieux que deux «tu l’auras» avec les dividendes de l’intelligence artificielle.