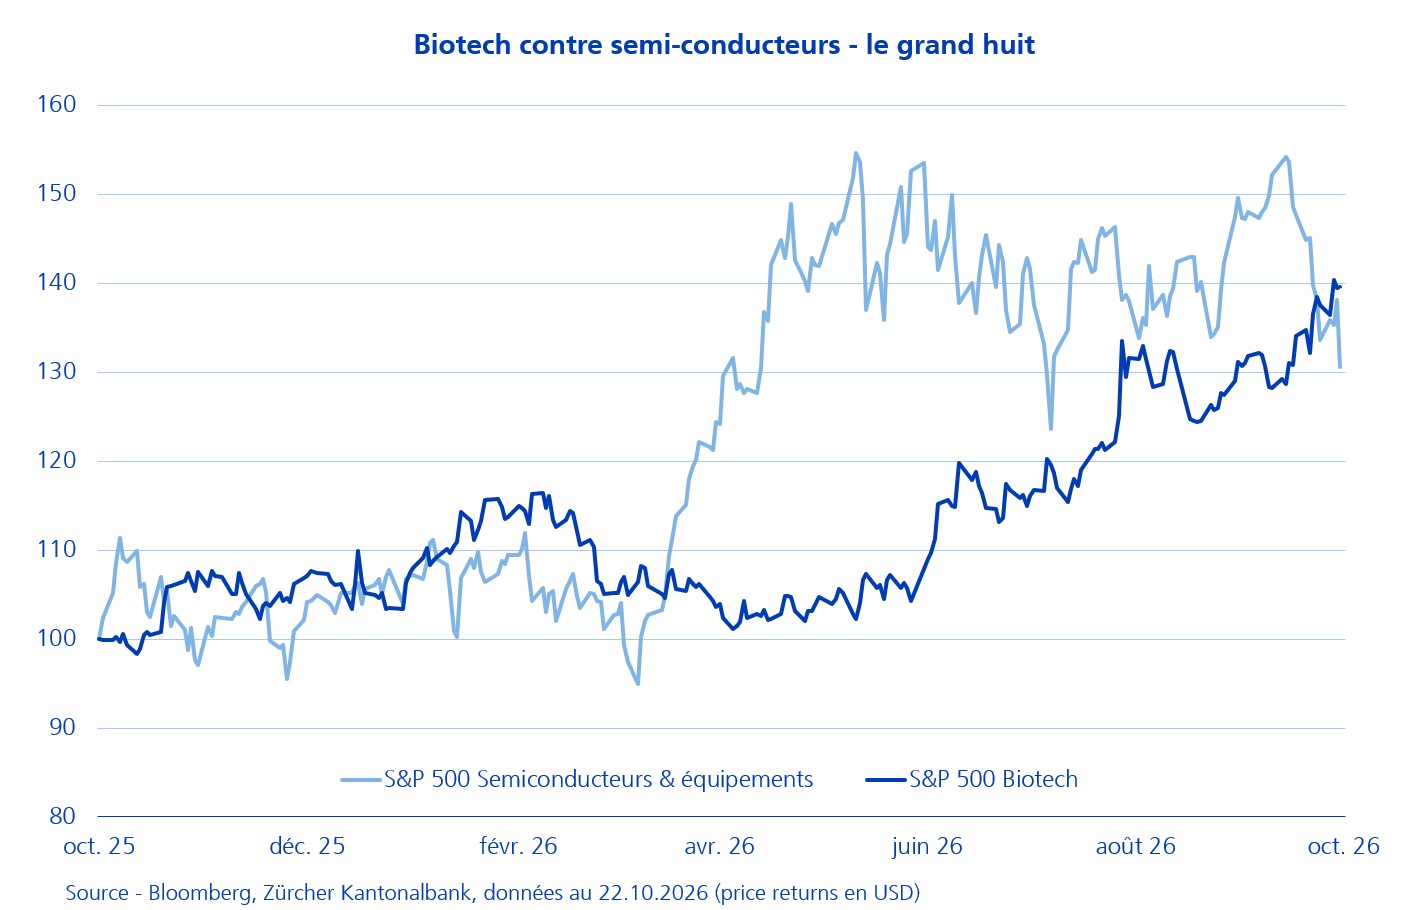
Sur douze mois, les biotechnologies du S&P 500 progressent d’environ 40%, contre 31% pour les semi-conducteurs, au terme d'un parcours en montagnes russes: le ratio entre les deux secteurs a touché un point bas fin mai, alors que les puces semblaient affranchies de toute gravité. Le secteur biotech a ensuite entamé une remontée relative de près de 60%, mettant fin à une longue disette depuis leur pic relatif d'octobre 2022, juste avant l'arrivée de ChatGPT.
L’ambiance a changé côté puces: huit séances de baisse consécutives, la plus longue série en seize ans selon les analystes, sur fond de craintes mêlant pêle-mêle surcapacité des centres de données, problèmes d’approvisionnement en électricité, accès au capital ou encore valorisations des IPO à venir.
La semaine qui s'ouvre servira de test à ce mouvement né fin mai. Les trimestriels des hyperscalers, dévoilés mercredi par Microsoft et Alphabet puis jeudi par Amazon, dicteront les prévisions de demande de puces, tandis qu’Intel publiera également jeudi. Côté biotechs, les rapports de Biogen, Gilead, Regeneron ou encore AbbVie seront scrutés par les investisseurs en quête de confirmation, alors que s’achève une semaine de rotation extrême au sein des indices.