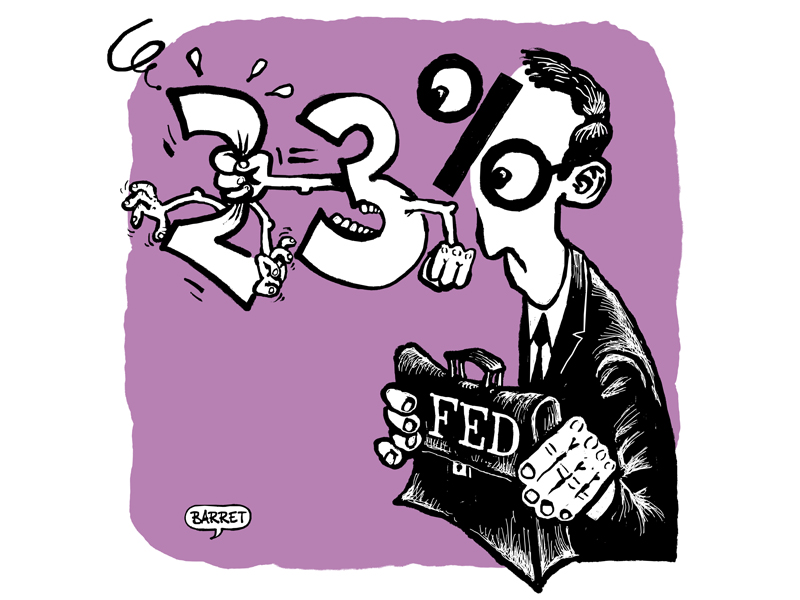
Les banques centrales peinent à nous faire croire que leur objectif d’inflation est de 2%. La répétition de statistiques de hausses des prix largement supérieures à ce taux renforcent les doutes et mine la confiance. La répétition du message des banques centrales devient, elle, inaudible. Chacun se demande alors quel est le véritable objectif des instituts monétaires.
Aux Etats-Unis, l’objectif de 2% visé par la Fed a été dépassé depuis 67 mois consécutivement, et dans la zone euro depuis huit mois. La Fed n’attend un retour sous la barre des 2% que dans plus d’un an, c’est-à-dire dans une éternité.
Les statistiques publiées pour le mois d’octobre ont à nouveau déçu. L’indice des prix s’est accru de 0,4% sur base mensuelle (environ 4% sur base annuelle) alors que le marché s’attendait à 0,3%. L’inflation sous-jacente serait de 3% en moyenne sur 3 mois et sur base annuelle. Dès lors le marché revoit à la hausse les perspectives de hausse des taux. La probabilité d’une hausse de 50 points de base en décembre s’élève à 15% dorénavant, contre 0% avant les statistiques publiées mardi.
Sur la carte des grandes régions économiques, seule la Chine respecte cet objectif, mais l’atelier du monde présente une inquiétante augmentation de 5,7% des prix à la production en octobre et une hausse de sa monnaie de 4,5% contre le dollar depuis le début de l’année. Les biens et services chinois perdent donc une partie de leur effet déflationniste sur le reste du monde.
Objectif 3%?
Les marchés de prédiction prévoient, pour les Etats-Unis, une inflation sur base annuelle supérieure à 3%. Progressivement le marché intègre donc l’idée d’un objectif d’inflation qui n’est plus de 2 mais de 3%.
Le doute sur l’objectif de certaines banques centrales se prolonge sur le calcul de l’inflation elle-même, notamment sur les prix payés par les personnes au bas de l’échelle et de plus en plus par la classe moyenne. En effet, le coût des trois principales composantes du budget de cette partie de la population, soit l’alimentation, le logement et l’énergie, augmente de façon inquiétante.
Il ressort des analyses récentes que les prix élevés ont joué un rôle majeur dans l’échec des Républicains lors des élections de mi-mandat. Comme ils avaient d’ailleurs impacté les Démocrates lors des midterms de 2022. Le problème est en effet structurel.
L’inflation est d’abord un phénomène monétaire
«La patate chaude de l’inflation», pour reprendre le titre d’une analyse de Connor O’Keefe, de l’Institut Mises, est transmise depuis de longues décennies, en l’occurrence depuis que la classe politique a, selon sa thèse, pris le contrôle du système monétaire et bancaire. Selon l’Institut Mises, le gouvernement a imprimé tellement d’argent qu’aujourd’hui, un dollar sur trois en circulation a été créé après 2019. Ce phénomène est amené à se poursuivre. Le système inflationniste «est trop lucratif et confère trop de pouvoir à la classe politique pour qu’elle puisse jamais y mettre un terme sans une pression publique extrême.»
L’inflation, dans le sillage de Milton Friedman, reste un phénomène monétaire. Lars Christensen, chef analyste de PAICE, a considéré 42 pays depuis décembre 2019 en fonction de leur croissance de la masse monétaire et de leur inflation. Il indique, sur le réseau X, que la pente s’élève à 0,5. Donc un point de pourcentage supérieur de la croissance monétaire augmente de 0,5% le taux d’inflation. Il note que les pays dont la croissance monétaire a été la plus faible, comme la Suisse et le Japon, ont connu une plus faible inflation que les autres. Oublions les chocs de l’offre!
Le défi de l’inflation est inséparable du coût de financement de la dette. Trois options se présentent aux autorités américaines, indique Louis-Vincent Gave, de Gavekal, sur Capital Thesis Podcast. Soit le gouvernement procède à une réduction des dépenses publiques, un choix très impopulaire, soit à la diminution des investissements dans l’IA, inopportune dans un contexte de forte concurrence face à cette innovation, ou il profite des bas prix de la Chine pour réduire la facture des consommateurs américains. C’est, à son avis, l’option la plus aisée à prendre de la part du pouvoir politique. Or les politiciens prennent généralement le chemin le plus facile. Les pays occidentaux devraient donc, logiquement rejeter l’idée d’établir des obstacles au commerce avec la Chine.
Entre-temps, l’inflation devrait rester élevée. La croissance monétaire (M4) américaine dépasse depuis 8 mois le «taux de croissance d’or» (6,3%), selon l’auteur de cette mesure, le professeur Steve Hanke. La hausse atteint 7,4% en septembre.
Certes le recul des prix du pétrole apporte un soutien non négligeable à court terme, mais il a besoin de se prolonger pour exercer un effet décisif. Le génie de l’inflation n’est pas rentré dans la lampe.