Pour nombre de crypto-actifs, la critique est fondée: ils ne versent aucun dividende. Une cryptomonnaie est une unité numérique négociable d'un réseau ou d'une application, cotée mais sans bilan ni obligation de dividende. Certaines encaissent toutefois des frais en continu, vérifiables puisque chaque transaction est publique sur la blockchain. Le droit à ces recettes est garanti de façon comparable: par le droit des sociétés pour l'actionnaire, par le code du protocole ou un vote des détenteurs, l'équivalent d'une assemblée générale, pour le détenteur de tokens.
Trois questions que tout investisseur en actions pose déjà
Un investisseur en actions commence par demander ce qu'une activité encaisse. Pour un token, ce sont les frais payés par les utilisateurs, dont une partie est reversée: chez Aave, principale plateforme de prêt, plus de 85% des frais reviennent aux déposants en intérêts; sur la plateforme d'échange Uniswap, plus de 90% aux fournisseurs de liquidité. La capitalisation boursière divisée par ce qui reste au protocole, ses revenus nets, donne le multiple du chiffre d'affaires, soit le ratio cours/chiffre d'affaires du token. Il indique s'il y a seulement des recettes derrière le cours.
Il demande ensuite ce qui lui revient, pour une action via dividendes et rachats. Les tokens n'ont pas d'obligation de dividende, mais certains protocoles rachètent et détruisent leurs propres tokens, l'équivalent d'un rachat d'actions suivi d'annulation. Rapporté à la capitalisation boursière, c'est le rendement actionnarial (shareholder yield). Les protocoles ne publient pas de «bénéfice» au sens classique; le ratio cours/bénéfice (PER) n'a donc pas d'objet.
Il surveille enfin la dilution, connue des augmentations de capital et des fins de blocage. Les tokens cumulent les deux: émission de nouveaux tokens et déblocages en faveur de l'équipe et des investisseurs. La valorisation entièrement diluée (fully diluted valuation, FDV) inclut tous les tokens pas encore en circulation. Un rachat pèse peu si plus de tokens arrivent sur le marché qu'il n'en sort.
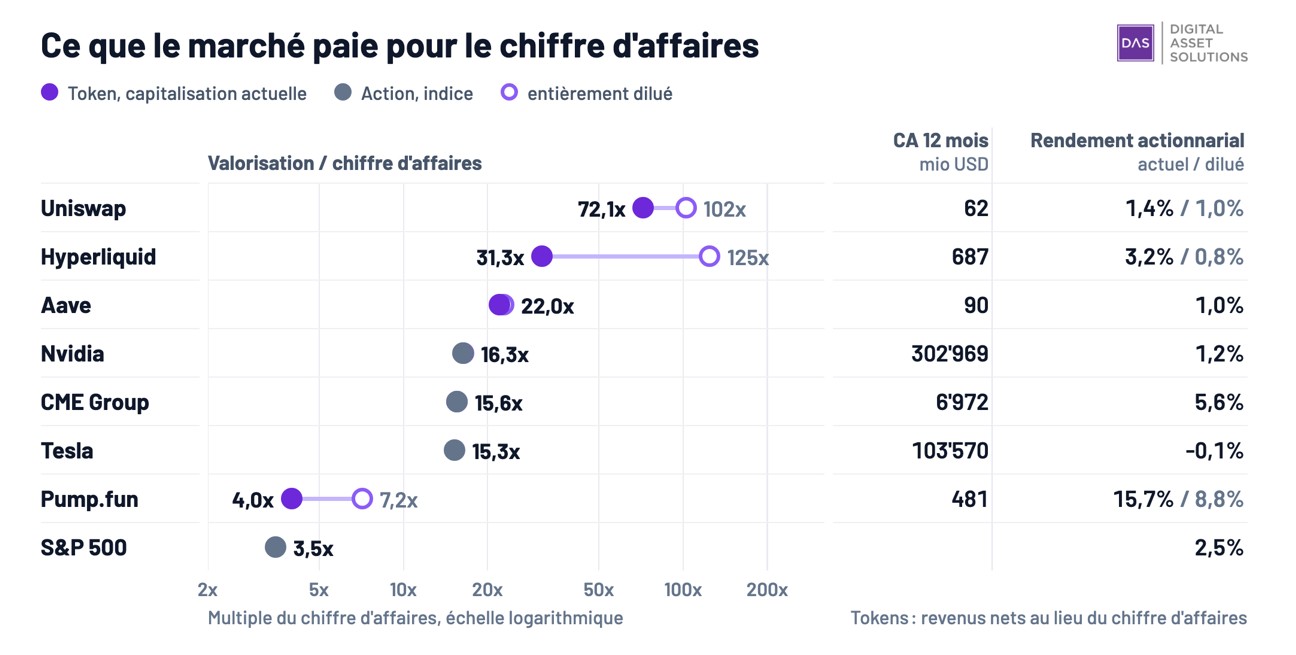
Multiple du chiffre d'affaires, actuel et entièrement dilué, revenus nets et rendement actionnarial sur douze mois / Sources: DefiLlama, CoinGecko, Digital Asset Solutions
Applications: des rachats financés par les frais
Six exemples, valeurs sur douze mois à fin octobre 2026: les applications Hyperliquid (bourse de dérivés), Aave, Uniswap et Pump.fun (plateforme de lancement de tokens), ainsi que les réseaux de base Ethereum et Solana, auxquels s'ajoute Bitcoin. Hyperliquid consacre pratiquement tous ses revenus nets à des rachats et reverse ainsi chaque année quelque 3% de sa capitalisation boursière aux détenteurs, un rendement comparable à celui du S&P 500. Rapporté à la FDV, le rendement tombe sous 1%.
Pump.fun se rémunère sur les frais de négociation des memecoins fraîchement lancés. Sur douze mois, la plateforme affiche un rendement actionnarial d'environ 16%, mais n'y consacre plus que la moitié de ses revenus nets depuis avril 2026. Parallèlement, les déblocages en faveur de l'équipe et des investisseurs ont gonflé l'offre en circulation d'environ 30%, malgré les rachats. Les rachats seuls ne disent donc pas si la part d'un détenteur augmente.
Chez Hyperliquid, le reversement est inscrit dans le code du protocole; chez Aave et Uniswap, il relève d'un vote des détenteurs. Uniswap détruit des tokens depuis fin 2025 sur décision de ses détenteurs. Aave a suspendu ses rachats en avril 2026; une reprise, annoncée en octobre 2026, attend toujours une décision.
Les réseaux de base et Bitcoin obéissent à une autre logique
Ethereum et Solana encaissent des frais, mais sont valorisés à un multiple élevé de ces recettes. Le marché valorise leurs tokens comme collatéral et moyen de paiement de leur propre réseau, et selon le nombre d'utilisateurs et les effets de réseau. L'émission dépasse plusieurs fois les destructions. Qui immobilise ses tokens pour sécuriser le réseau (staking) reçoit surtout de nouveaux tokens plutôt qu'un revenu d'exploitation; qui s'abstient est dilué. Le rendement actionnarial d'Ethereum est inférieur à un pour mille.
Bitcoin n'a ni chiffre d'affaires ni distribution; comme l'or, il se juge à l'aune de sa rareté. Depuis la division par deux de l'émission en avril 2024 (halving), son offre croît d'environ 0,8% par an, contre environ 1,7% pour le stock d'or, par la production minière. D'autres propriétés, comme la transférabilité mondiale ou la protection de la propriété par l'auto-conservation, se prêtent aussi mal à une valorisation.