
Durant la décennie qui a précédé la pandémie, le private equity mid-market (entreprises de taille intermédiaire) a profité d’un financement peu coûteux, de valorisations en hausse et d’un environnement porteur pour les cessions. Une société de private equity qui acquérait une entreprise de qualité à un prix raisonnable pouvait dégager des rendements solides par la seule détention de l’actif. Cette époque est révolue.
Un marché plus exigeant, à l’acquisition comme à la cession
La croissance s’est ralentie et la volatilité s’est accrue.
Si la dette privée offre aujourd’hui d’importantes capacités de financement, les taux d’intérêt demeurent nettement supérieurs à ceux des années 2010. Le renchérissement du crédit absorbe une part croissante des flux de trésorerie des sociétés en portefeuille et réduit la contribution de l’effet de levier au rendement des fonds propres. En moyenne, une opération doit désormais générer une croissance des bénéfices environ deux fois supérieure à celle de la période prépandémique pour atteindre le même multiple du capital investi (MOIC).
La concurrence pour l’acquisition d’actifs constitue un autre motif de préoccupation.
À l’échelle mondiale, les capitaux non investis («dry powder») du private equity atteignaient 1'660 milliards de dollars en mars 2025, soit 45% des capitaux disponibles sur les marchés non cotés, un plus haut depuis cinq ans. Près de 75% de ces capitaux sont détenus par des fonds levés entre 2022 et 2024, ce qui accroît la pression sur les gérants pour les déployer1. Les sociétés de private equity dont les fonds arrivent au terme de leur période d’investissement peuvent être tentées de surenchérir, ce qui alimente la hausse des prix d’acquisition et pèse sur les performances. Les durées de détention se sont par ailleurs allongées pour atteindre sept ans ou plus. Selon les estimations de PitchBook, plus de 30'000 entreprises détenues par des fonds de private equity sont encore en attente de cession.
Le ralentissement des cessions pèse sur les distributions.
D’après les estimations de Preqin, fondées sur les indices mondiaux de buyout utilisés comme indicateur indirect, le rythme des distributions aux investisseurs ralentit pour les millésimes récents1. Les premiers signes d’amélioration se font toutefois sentir: au deuxième trimestre 2026, la valeur mondiale des cessions d’entreprises détenues par des fonds de private equity a presque doublé par rapport au premier trimestre, pour atteindre 206 milliards de dollars. Le nombre de cessions a néanmoins reculé à 500, tandis que leur taille moyenne a atteint 1,6 milliard de dollars, signe que la reprise profite pour l’instant surtout aux opérations de grande taille2. De nombreux investisseurs («limited partners») accordent désormais davantage d’importance au ratio distributions/capital versé (DPI) qu’au taux de rendement interne (TRI)1. Le nombre de closings de fonds a reculé de près de 40% depuis 2022, les capitaux se concentrant sur les gérants ayant démontré leur capacité à restituer des liquidités aux investisseurs.
Cinq impératifs
La prochaine décennie du private equity devrait se caractériser par une dispersion accrue des performances entre gérants, déjà plus marquée pour les millésimes récents. Voici cinq facteurs susceptibles de distinguer les gérants les plus performants.
-
Une spécialisation par sous-secteur.
Une expertise approfondie de secteurs et de sous-secteurs bien définis permet aux sociétés de private equity d’identifier des opportunités avant qu’elles ne fassent l’objet d’un processus de vente ouvert, tout en renforçant leur crédibilité auprès des vendeurs et des équipes dirigeantes. La hiérarchie sectorielle des performances évolue néanmoins: si l’on considère les 25% de cessions les plus performantes, la santé est passée de la première place sur la période 2015-2020 à la quatrième sur la période 2020-2025, tandis que les services collectifs sont remontés de la dixième à la première place.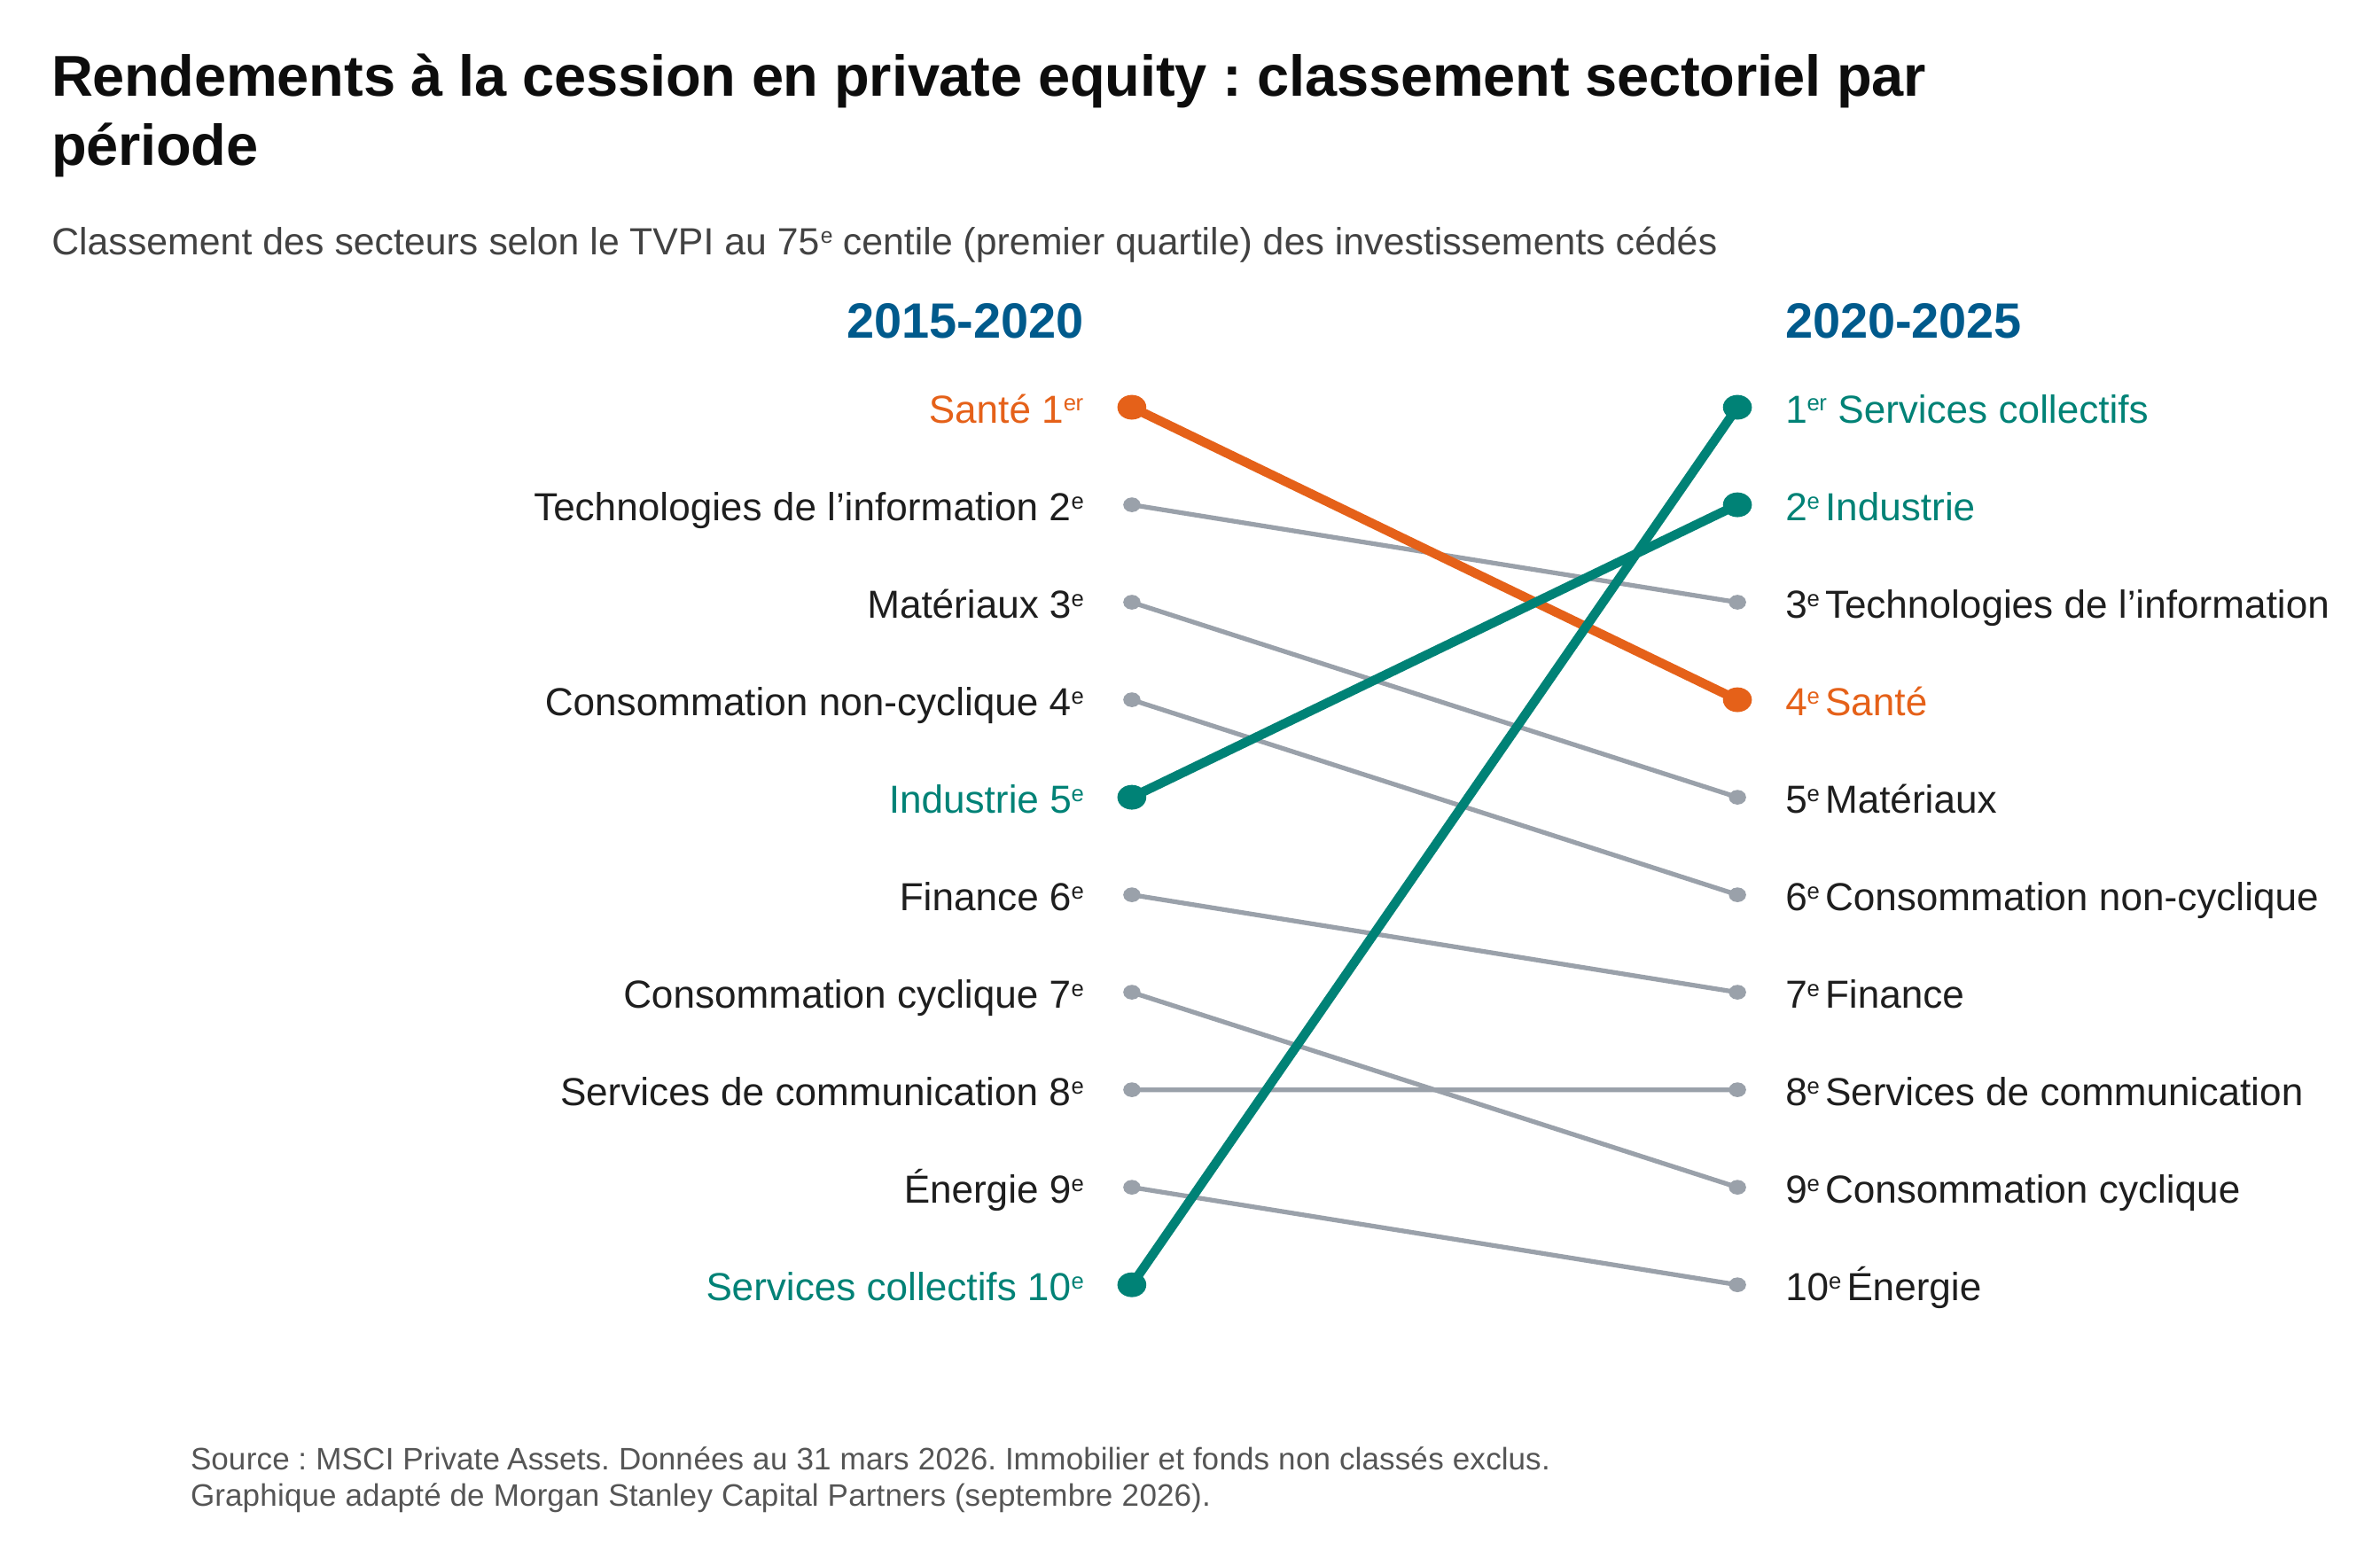
- Une approche différenciée du sourcing.
Les intermédiaires restent incontournables. Toutefois, un dispositif de sourcing propriétaire, construit au fil d’années de relations avec les propriétaires d’entreprises, permet d’identifier les cibles plus en amont et, souvent, de les acquérir à des valorisations plus attractives. À l’inverse, les processus d’enchères largement ouverts tendent à faire grimper les prix lorsque de nombreuses sociétés de private equity sont sous pression pour déployer leurs capitaux. -
Une méthode reproductible de création de valeur.
Entre 2022 et 2025, la croissance du chiffre d’affaires et l’expansion des marges ont représenté environ 80% du MOIC à la cession, contre 55% entre 2015 et 20193. Les sociétés de private equity dotées d’une équipe opérationnelle interne dédiée, mobilisée de la due diligence jusqu’à la cession, peuvent actionner de manière systématique des leviers tels que la politique tarifaire et les achats. L’application d’une même méthode à plusieurs participations réduit la dispersion des résultats et renforce la rigueur de l’évaluation préalable des investissements («underwriting»).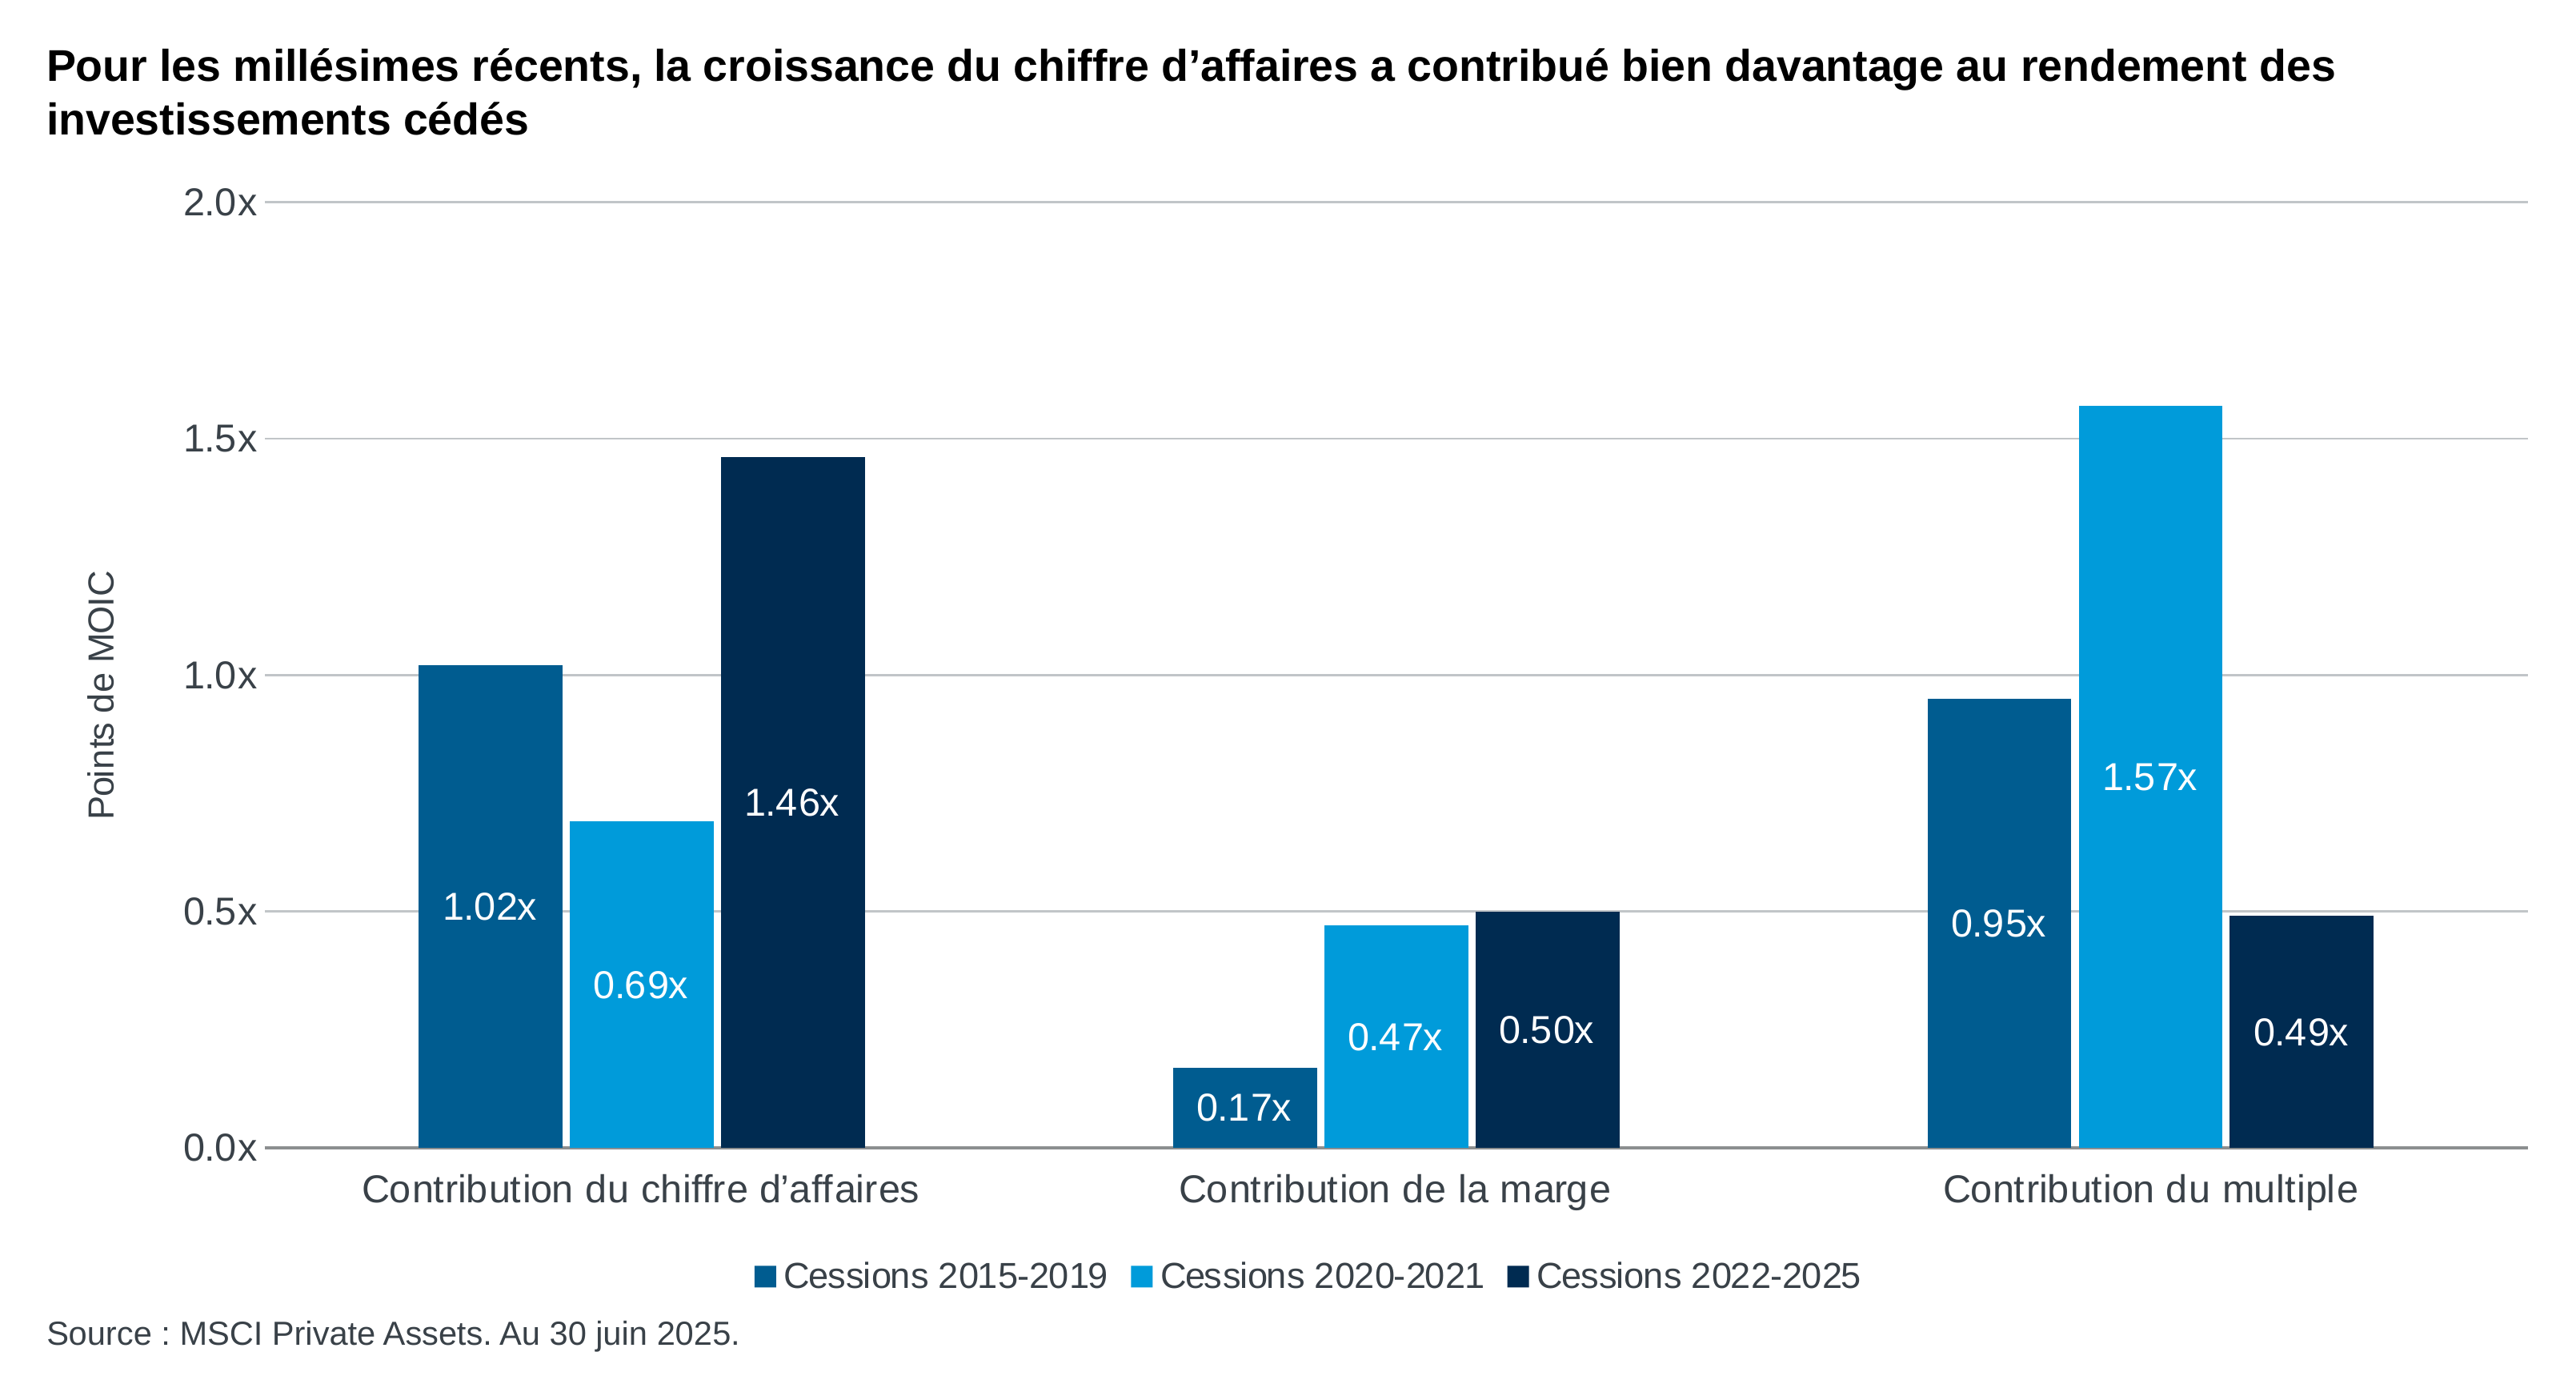
- La création de valeur grâce à l’IA.
L’IA accélère déjà les travaux de due diligence: ses outils permettent d’analyser une data room et de répondre quasi instantanément à des questions détaillées. Le potentiel le plus important réside toutefois au sein des sociétés en portefeuille. Souvent insuffisamment dotées sur le plan technologique, elles sont bien placées pour réaliser des gains dans des domaines comme l’analyse des prix et l’automatisation des fonctions de back-office. L’IA tend à produire les meilleurs résultats lorsqu’elle s’intègre dans des pratiques opérationnelles rigoureuses, avec des responsabilités clairement attribuées et des objectifs de performance définis. - Une planification proactive de la liquidité.
Les gérants qui figurent parmi les 25% les mieux classés en termes de DPI recherchent souvent des sources de liquidité, plutôt que d’attendre une amélioration des conditions de marché pour céder leurs actifs. Une cession totale assortie d’un MOIC élevé demeure la solution optimale, mais les véhicules de continuation, les cessions de participations minoritaires et le versement de dividendes offrent d’autres voies de sortie.
Perspectives
Aucun de ces cinq facteurs ne suffit à lui seul. Sans expertise sous-sectorielle, une société de private equity risque de voir ses offres surpassées par la concurrence. Sans dispositif de sourcing propriétaire, elle sera plus souvent contrainte de payer le prix du marché. Sans méthode éprouvée, elle peinera à générer la croissance des bénéfices nécessaire pour justifier de tels niveaux de valorisation. Et faute de restituer régulièrement des capitaux aux investisseurs, elle aura probablement des difficultés à lever son prochain fonds. À l’inverse, pour les gérants qui ont développé ces capacités, un environnement plus exigeant pourrait permettre de distinguer le véritable savoir-faire de l’effet porteur du contexte de la dernière décennie.
1Preqin, Private Equity in 2026 (publié en 2025); données sur les capitaux disponibles en mars 2025.
2Preqin, Private Equity Q2 2026 : Preqin Quarterly Update; données sur les cessions au deuxième trimestre 2026.
3MSCI Private Assets, au 30 juin 2025.
INFORMATIONS IMPORTANTES
Il n’y a aucune garantie qu’une stratégie d’investissement fonctionnera dans toutes les conditions du marché et il revient à chaque investisseur d’évaluer sa capacité à investir à long terme, surtout pendant les périodes de détérioration du marché.
Les opinions et les points de vue et/ou les analyses exprimés sont ceux de l’auteur ou de l’équipe de gestion à la date de publication : ils peuvent être modifiés à tout instant au gré de l’évolution des conditions de marché ou de la conjoncture économique et ne pas se concrétiser. En outre, les opinions ne seront pas mises à jour ou corrigées dans le but de refléter les informations publiées a posteriori, des situations existantes ou des changements se produisant après la date de publication. Les opinions exprimées ne reflètent pas les opinions de tous les gérants de portefeuille de Morgan Stanley Investment Management (MSIM) et ses filiales et sociétés affiliées (collectivement désignées par « la Société »). Elles peuvent ne pas être prises en compte dans toutes les stratégies et les produits proposés par la société.
Les prévisions et/ou estimations fournies dans le présent document sont susceptibles de changer et pourraient ne pas se matérialiser. Les informations concernant les performances attendues et les perspectives de marché sont basées sur la recherche, l’analyse et les opinions des auteurs ou de l’équipe de gestion. Ces conclusions sont de nature spéculative, peuvent ne pas se concrétiser et ne visent pas à prédire la performance future d’une stratégie ou d’un produit proposé par la Société. Les résultats futurs peuvent considérablement varier en fonction de facteurs tels que l’évolution des marchés des valeurs mobilières, des marchés financiers, ou des conditions économiques générales.
Les investissements alternatifs sont de nature spéculative et comportent un degré de risque élevé. Les investisseurs peuvent perdre la totalité ou une partie substantielle de leur investissement. Les instruments alternatifs s’adressent uniquement aux investisseurs à long terme qui acceptent de renoncer à la liquidité et d’exposer leur capital au risque pour une période indéfinie. Les investissements alternatifs sont généralement très peu liquides – il n’existe pas de marché secondaire pour les fonds privés et il peut y avoir des restrictions sur les rachats, les cessions ou autres transferts d’investissement dans des fonds privés. Les fonds d’investissement alternatifs ont souvent recours à l’effet de levier et à d’autres pratiques spéculatives qui peuvent accroître la volatilité et le risque de perte. Les investissements alternatifs sont généralement assortis de frais plus élevés que les autres véhicules d’investissement, et ces frais réduisent la performance obtenue par les investisseurs.
Ce document a été préparé sur la base d’informations publiques, de données élaborées en interne et d’autres sources externes jugées fiables. Toutefois, aucune garantie n’est donnée quant à la fiabilité de ces informations et la Société n’a pas cherché à vérifier en toute indépendance les informations provenant de sources publiques et externes.
Le présent document est destiné aux personnes à qui la société estime raisonnablement qu’il est légal de le transmettre, et ne doit en aucun cas être transmis à une autre personne sans le consentement de la société. Il n’est destiné à aucune autre personne et ne peut être utilisé par d’autres personnes à quelque fin que ce soit. Il n’exprime aucun avis quant au caractère approprié des investissements décrits aux présentes par rapport à la situation individuelle de chaque destinataire ou à d’autres éléments. Il incombe à toute personne prenant connaissance du présent document de respecter les lois de tout pays concerné, y compris l’obligation d’obtenir une éventuelle autorisation des autorités gouvernementales, ou autres, ou l’exécution de toute autre formalité obligatoire dans le pays en question.
Ce document constitue une communication générale, qui n’est pas impartiale et toute l’information qu’il contient a été préparée uniquement à des fins d’information et de formation, et ne constitue pas une offre, ni une recommandation d’achat ou de vente d’un titre en particulier, ni d’adoption d’une stratégie d’investissement particulière. Les informations contenues dans le présent document ne s’appuient pas sur la situation d’un client en particulier. Elles ne constituent pas un conseil d’investissement et ne doivent pas être interprétées comme constituant un conseil en matière fiscale, comptable, juridique ni réglementaire. Avant de prendre une décision d’investissement, les investisseurs doivent solliciter l’avis d’un conseiller juridique et financier indépendant, y compris s’agissant des conséquences fiscales.
Tout graphique ou diagramme fourni dans le présent document l’est uniquement à titre d’illustration.
Toute performance citée représente la performance passée. Les performances passées ne garantissent pas les résultats futurs.
Les indices ne sont pas gérés et ne comprennent ni frais, ni droits, ni commissions de vente. Il n’est pas possible d’investir directement dans un indice.
Ce document n’est pas un produit du département de recherche de Morgan Stanley et ne doit pas être considéré comme un document ou une recommandation de recherche.
La société n’a pas autorisé les intermédiaires financiers à utiliser ni à distribuer le présent document, à moins que cette utilisation et cette distribution ne soient effectuées conformément à la législation et à la réglementation en vigueur. De plus, les intermédiaires financiers sont tenus de s’assurer que les informations contenues dans ce document soient adaptées aux personnes à qui ils le fournissent en considération de leur situation et de leurs objectifs. La Société ne peut être tenue responsable et rejette toute responsabilité en cas d’utilisation abusive de ce document par tout intermédiaire financier.
Ce document peut être traduit dans d’autres langues. En cas de traduction, seule la version anglaise fait foi. S’il y a des divergences entre la version anglaise et une version de ce document dans une autre langue, seule la version anglaise fait foi.
Il est interdit de reproduire, copier, modifier, utiliser pour créer un document dérivé, interpréter, afficher, publier, poster, mettre sous licence, intégrer, distribuer ou transmettre tout ou une partie de ce document, directement ou indirectement, ou de divulguer son contenu à des tiers sans le consentement écrit explicite de la Société. Il est interdit d’établir un hyperlien vers ce document, à moins que cet hyperlien ne soit destiné à un usage personnel et non commercial. Toutes les informations contenues dans le présent document sont la propriété des auteurs et sont protégées par les droits d’auteur, et par toute autre loi applicable.
Morgan Stanley Investment Management est la division de gestion d’actifs de Morgan Stanley.
DISTRIBUTION
Ce document s’adresse et ne doit être distribué qu’aux personnes résidant dans des pays ou territoires dans lesquels une telle distribution ou mise à disposition n’est pas contraire aux lois et réglementations locales en vigueur.
MSIM, la division de gestion d’actifs de Morgan Stanley (NYSE : MS) et ses sociétés affiliées ont passé des accords pour commercialiser leurs produits et services respectifs. Chaque société affiliée de MSIM est réglementée de manière appropriée dans la juridiction où elle opère. Les sociétés affiliées à MSIM sont : Calvert Research and Management, Eaton Vance Management, Parametric Portfolio Associates LLC, Parametric SAS et Atlanta Capital Management LLC.
Ce document a été publié par une ou plusieurs des entités suivantes :
EMEA
Ce document s’adresse aux clients professionnels/investisseurs accrédités uniquement.
Au sein de l’UE, les documents de MSIM sont publiés par MSIM Fund Management (Ireland) Limited (« FMIL »). Réglementée par la banque centrale d’Irlande, MSIM FMIL est une société privée à responsabilité limitée par actions immatriculée en Irlande sous le numéro 616661. Son siège social est situé au 24-26 City Quay, Dublin 2, DO2 NY19, Irlande.
En dehors de l’UE, les documents de MSIM sont publiés par Morgan Stanley Investment Management Limited (MSIM Ltd), une société agréée et réglementée par la Financial Conduct Authority. Enregistrée en Angleterre. Numéro d’enregistrement : 1981121. Siège social : 25 Cabot Square, Canary Wharf, Londres E14 4QA.
En Suisse, les documents de MSIM sont publiés par Morgan Stanley & Co. International plc, Londres, succursale de Zurich, une société agréée et réglementée par l’Autorité fédérale de surveillance des marchés financiers (« FINMA »). Siège social : Beethovenstrasse 33, 8002 Zurich, Suisse.
Amérique latine (Brésil, Chili, Colombie, Mexique, Pérou et Uruguay)
Ce document est destiné à être utilisé uniquement par un investisseur institutionnel ou un investisseur qualifié. Toutes les informations contenues dans ce document sont confidentielles et destinées à l’usage et à l’examen exclusifs de son destinataire visé et ne sauraient être transmises à un tiers. Ce document est fourni à titre d’information uniquement et ne constitue pas une offre publique, une sollicitation ou une recommandation d’achat ou de vente d’un(e) quelconque produit, service, instrument financier et/ou stratégie. La décision d’investir ne doit être prise qu’après avoir lu la documentation sur la stratégie et mené une due diligence approfondie et indépendante.
RO 6037707 Exp 31/10/2027