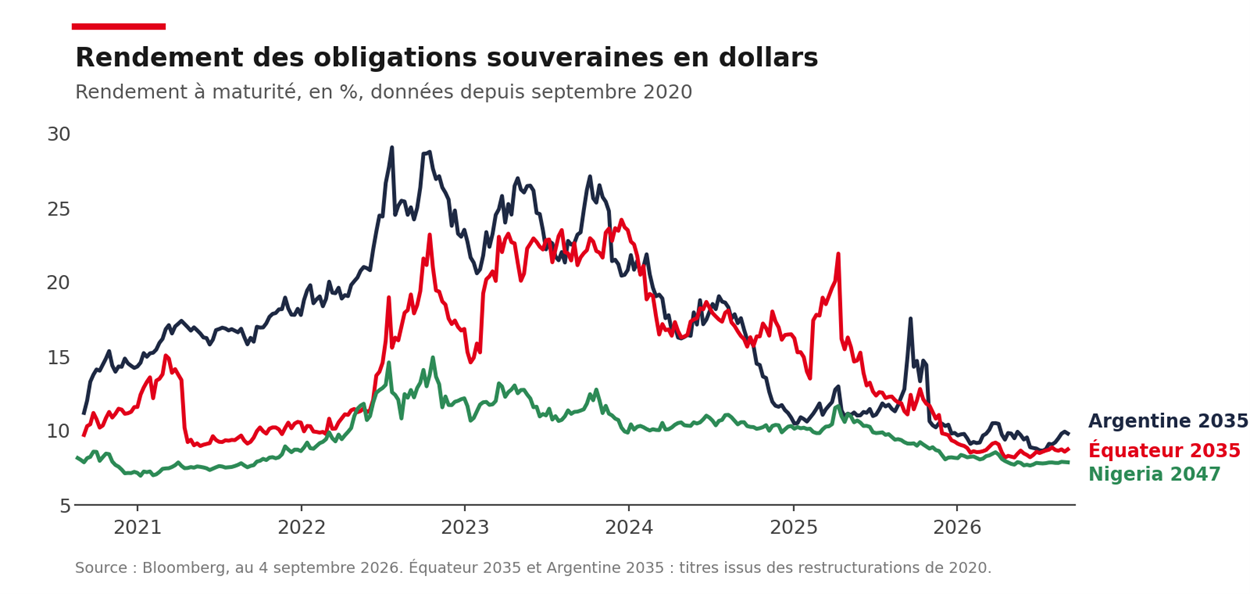
Début 2025, à quelques jours d'une élection qui opposait le président Daniel Noboa à la gauche populiste héritière de Rafael Correa, les obligations équatoriennes à échéance 2035 tutoyaient les 22% de rendement. Elles s'échangent aujourd'hui sous les 9%, et le pays a pu emprunter 5 milliards de dollars sur les marchés en 2026, pour refinancer une partie de sa dette — sa première émission depuis septembre 2019, après six ans et quatre mois d'exil. En Argentine, à la veille des législatives de mi-mandat d'octobre 2025, le spectre d'un retour en force du péronisme a renvoyé les rendements des obligations 2035 au-dessus de 17%. Il a suffi de la victoire du parti de Javier Milei, le 26 octobre, pour qu'ils repassent en quelques jours sous les 10%. Au Nigeria, au terme d'une décennie de dérive économique, les obligations longues du pays ont culminé, fin 2022, à 15% de rendement; elles se sont détendues au fil de la transition politique qui a porté Bola Tinubu au pouvoir, et traitent aujourd'hui sous les 8%. Trois pays, trois économies différentes, et un même film: la prime de risque monte lorsque le risque politique ravive les souvenirs des marchés, et retombe quand un bon élève reprend les rênes des finances du pays. Comment ces crises se sont-elles formées? Quelles transitions sont en cours pour tenter d'en sortir? Et pourquoi les marchés semblent-ils à ce point terrorisés par le retour de la vieille gauche populiste au pouvoir — au point de traiter chaque élection comme un événement de crédit?
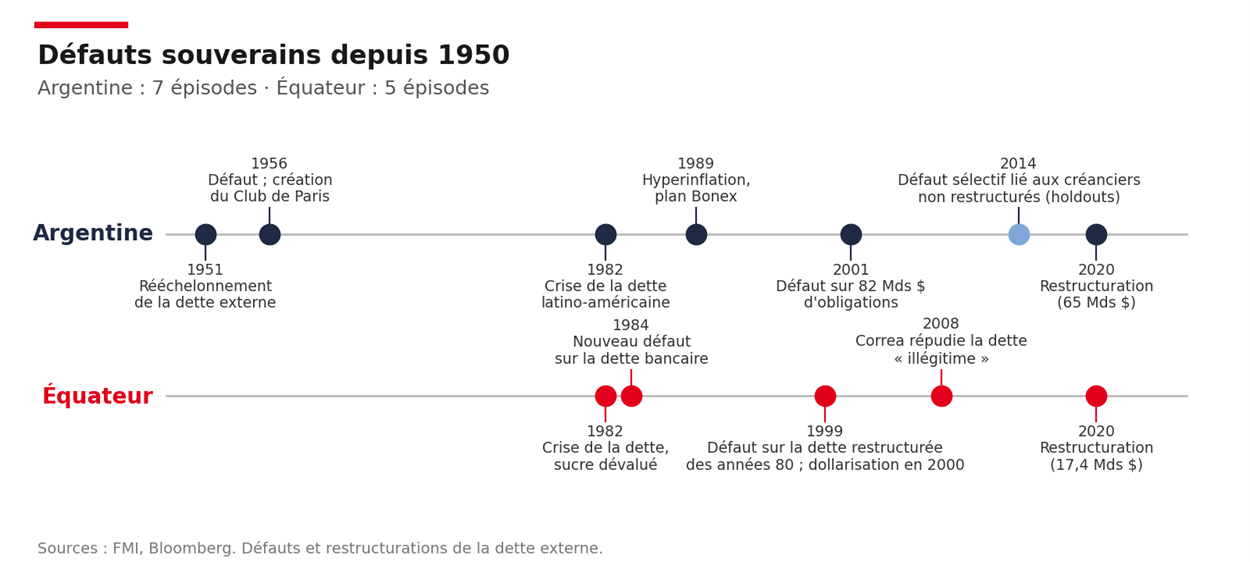
La réponse tient d'abord dans un palmarès exceptionnel. Neuf défauts en deux siècles: l'Argentine a fait faillite plus souvent que Lionel Messi n'a remporté le Ballon d'or — et il en a huit. Depuis son indépendance en 1816, cela fait un défaut tous les vingt-trois ans en moyenne — et un tous les huit ans depuis 2001. L'Equateur fait «mieux», avec une dizaine de défauts — au point que ses créanciers ont longtemps considéré le remboursement comme l'exception qui confirme la règle. Le dernier en date remonte à 2020, en pleine pandémie; le plus créatif à 2008, quand Rafael Correa a cessé de payer deux souches d'obligations parce qu'il les jugeait «illégitimes». Le Nigeria, lui, n'a pas fait défaut, mais il a longtemps réuni tous les ingrédients du cocktail qui y mène: un déficit structurel financé par sa banque centrale, une monnaie officielle surévaluée pour tenter d'endiguer une inflation galopante, et des contrôles des capitaux pour préserver les quelques dollars qui servaient encore à honorer les créances des investisseurs internationaux.
Graphique 1 — Rendement des obligations souveraines en dollars, en%
Graphique 2 — Défauts souverains de l'Argentine et de l'Equateur depuis 1950
TOUT COMMENCE PAR LE BUDGET
Comment ces crises se construisent-elles? Partons d'une règle simple: toute dépense au-delà de ce qu'un gouvernement collecte doit être financée par de la dette. Un Etat a trois guichets où la contracter. Les investisseurs privés — banques commerciales et marchés obligataires — qui prêtent tant qu'ils croient être remboursés et rémunérés justement. Les prêteurs officiels — FMI, Banque mondiale, banques de développement — qui prêtent à bon compte mais sous conditions. Les deux ont un point commun: ils prêtent généralement en dollars aux pays émergents. Personne, hors du pays, ne veut détenir de la dette en pesos argentins ou en nairas nigérians — trop de risque de voir la planche à billets et l'inflation effacer la valeur réelle de la créance. Et les marchés locaux sont souvent trop étroits — épargne domestique faible, investisseurs institutionnels rares — pour financer l'intégralité des déficits. Emprunter, pour un pays émergent, signifie donc en général emprunter largement en devises étrangères. C'est aussi une contrainte de liquidité permanente: l'Etat doit détenir assez de réserves de change pour honorer ses échéances.
Tant que les créanciers prêtent, la fête peut continuer: les emprunts sont relativement bon marché et le déficit se finance puis se refinance sans heurt. Malheureusement, il arrive fréquemment qu'un choc retourne les marchés. Il peut s'agir d'un choc affectant le prix d'une matière première: pour les pays dont les recettes dépendent fortement de la rente pétrolière — l'Equateur, le Nigeria, ou encore le Venezuela en sont des exemples —, un baril qui décroche fait fondre les recettes de l'Etat et la confiance de ses prêteurs dans le même mouvement, comme en 1982, en 1998 ou en 2014. Il peut aussi plus largement s'agir d'un choc extérieur qui rebat les flux de capitaux internationaux, sans lien avec le pays lui-même: la remontée brutale des taux américains au début des années 1980, qui a asséché le crédit aux pays en développement et précipité la crise de la dette latino-américaine de 1982; la contagion des crises asiatique et russe en 1997-1998; la crise de 2008; la pandémie de 2020. Peu importe la cause; l'effet est le même. Les investisseurs se retirent, les réserves fondent, et la marge de manœuvre du gouvernement pour faire face à ses échéances et financer ses déficits rétrécit.
Il reste alors le troisième guichet: la banque centrale. Ouvrir ce guichet, c'est généralement ouvrir une boîte de Pandore pour ces pays: on bascule dans ce que les économistes appellent la dominance fiscale. Dans un régime orthodoxe — la dominance monétaire —, la banque centrale fixe ses taux pour tenir les prix, et le Trésor s'ajuste pour rester solvable. Dans un régime de dominance fiscale, c'est l'inverse: le Trésor dépense, et la banque centrale s'ajuste pour que l'Etat reste solvable, en imprimant de la monnaie ou en maintenant les taux artificiellement bas.
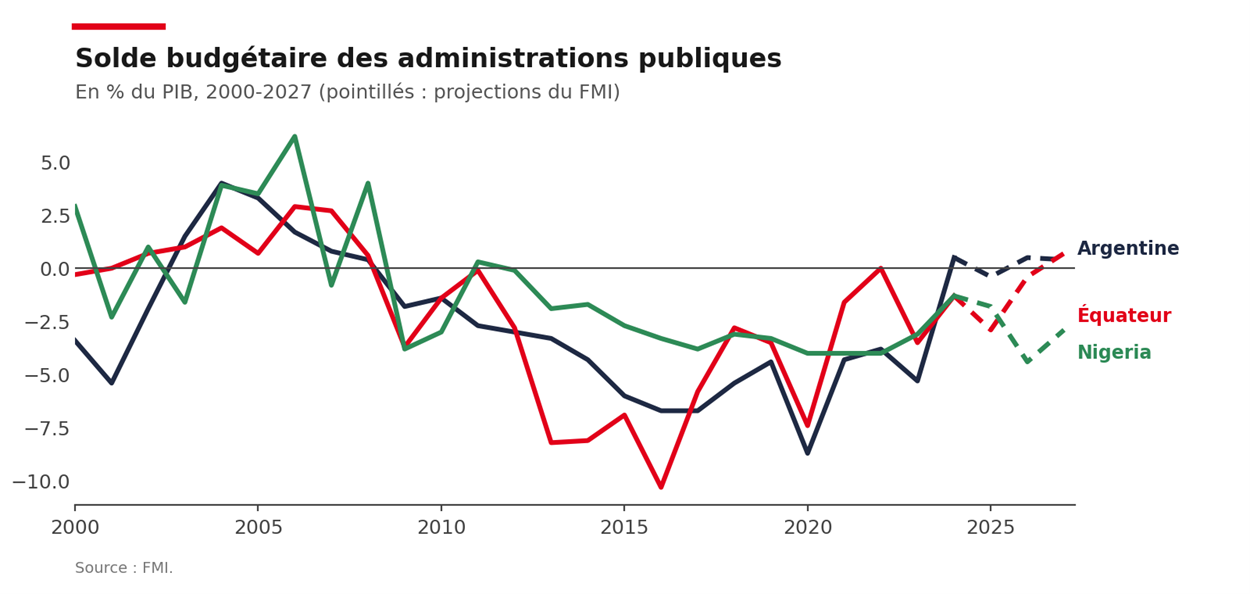
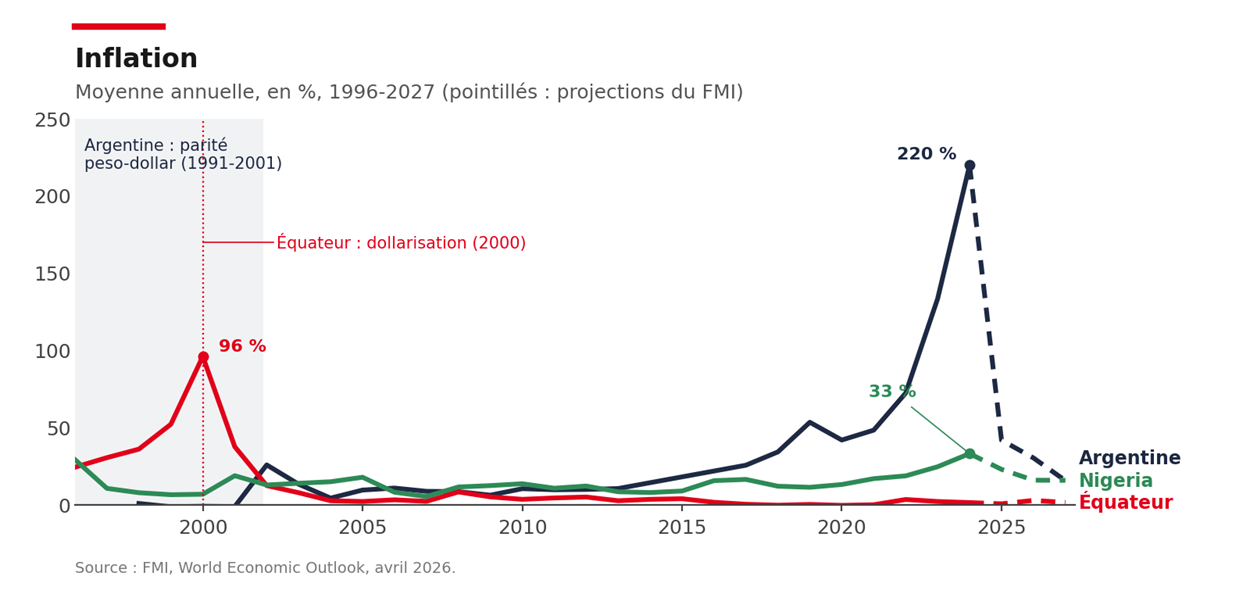
Nos trois pays y sont arrivés par des chemins différents. L'Argentine par la dépense: entre 1960 et 1990, le déficit public a dépassé 2% du PIB presque chaque année, avec une moyenne de 4,7%. Quand Javier Milei prend ses fonctions en décembre 2023, l'Etat dépense 5% du PIB de plus qu'il ne collecte et finance l'écart par émission monétaire, les marchés ayant à nouveau tourné le dos au pays. Dans le même temps, l'inflation a tourné à 190% par an en moyenne entre 1944 et 2023.
L'Equateur par une rente mal gérée: le pétrole, exporté à partir de 1972, a permis de doubler le poids de l'Etat dans l'économie en quelques années — de moins de 10% du PIB à 20% — sans qu'un centime ne soit mis de côté pour se prémunir de la nature cyclique de la rente. Quand le baril a reflué au début des années 1980, la dépense n'a pas suivi, et le sucre — la monnaie du pays à l'époque — a vu sa valeur s'écrouler: 39% d'inflation par an en moyenne entre 1982 et 1999. En 2000, le pays a fait ce que Milei promettait encore pendant sa campagne de 2023: il a adopté le dollar et s'est privé, de lui-même, du troisième guichet.
Mais opter pour le dollar ne dispense pas de tenir un budget. Quand le second boom pétrolier est arrivé, Rafael Correa a dépensé comme ses prédécesseurs des années 1970: les dépenses publiques sont passées de 16% à 23,5% du PIB entre 2007 et 2017, les fonds de stabilisation ont été vidés, et malgré plus de vingt hausses ou créations d'impôts, les recettes ont augmenté moins vite que les dépenses. Quand le pétrole est retombé sous les 50 dollars le baril, le déficit a atteint 10,3% du PIB en 2016. La dette externe est passée de 10,5 à 31,5 milliards de dollars entre 2007 et 2017. En adoptant le dollar, l'Equateur n'avait pas retiré le chéquier à ses gouvernants; il y avait seulement mis un plafond. La discipline est donc venue des marchés, qui ont fermé leur guichet en 2020 et forcé le pays à restructurer sa dette, encore.
Le Nigeria, enfin, y est arrivé autrement: non par excès de dépense, mais par défaut de recettes. L'Etat nigérian n'est pas un dépensier extravagant; il a surtout une administration fiscale qui n'a pas l'efficacité des Etats occidentaux — à Lagos, pas de prélèvement à la source. Ses recettes n'atteignaient que 9,4% du PIB en 2023 — l'un des ratios les plus faibles parmi les Etats dont le crédit est noté. Sur une base aussi étroite, tout pèse lourd: les intérêts de la dette absorbaient 88% des recettes fédérales en 2022, au moment même où les subventions aux carburants approchaient 3% du PIB. Car le premier producteur de brut d'Afrique, faute de raffineries en état de marche, importait la quasi-totalité de son essence à prix fort et la revendait à prix cassé pour contenir l'inflation et acheter la paix sociale. Quand la guerre en Ukraine a fait bondir les cours en 2022, la facture de la subvention a explosé — et avec elle le déficit du Trésor, largement financé par la banque centrale.
Graphique 3 — Solde budgétaire des administrations publiques, en% du PIB
Trois chemins, un même réflexe, une même conséquence. A Buenos Aires, la banque centrale imprimait pour le Trésor, puis émettait ses propres titres rémunérés pour retirer du circuit les pesos qu'elle venait de créer. La banque centrale a fini par payer les intérêts de sa propre dette en imprimant de nouveaux pesos. Ces intérêts sont devenus la première source de création monétaire du pays, et la politique monétaire a cessé de fonctionner — monter les taux revenait à accélérer la planche à billets. Un schéma de Ponzi. C'est pourquoi Milei a commencé, contre toute intuition, par baisser les taux: une politique paradoxalement restrictive, avant de transférer ces passifs au Trésor. Quito a connu la même mécanique jusqu'en 1999 — la création monétaire a financé près d'un tiers des besoins de l'Etat entre 1982 et 1999, prenant le relais des marchés qui ne s'y aventuraient plus — et a choisi le dollar pour s'en interdire l'accès; la contrainte fiscale, elle, n'a pas disparu. A Abuja, le Trésor tirait sur un découvert auprès de sa banque centrale, en violation de la loi qui le plafonnait; la base monétaire a doublé en termes réels depuis 2015, et en mai 2023 le Parlement a converti 22 700 milliards de nairas de découvert en obligations à quarante ans.
LA MONNAIE EN FAIT LES FRAIS
Ces dérapages sont à la source des spirales inflationnistes que connaissent ces pays. La planche à billets nourrit l'inflation, l'inflation ronge la valeur de la monnaie, et le gouvernement, qui ne veut ni voir les prix flamber davantage ni dévaluer — chaque point de dépréciation alourdit d'autant une dette largement libellée en dollars —, défend un taux de change officiel qui n'existe plus. Pour le tenir, il rationne les dollars qui lui servent à le défendre et impose de vastes mesures de contrôle des changes. Les importateurs font la queue pour payer leurs fournisseurs, les exportateurs perdent en compétitivité, un marché parallèle apparaît. Entre-temps, plus personne n'investit, et les capitaux fuient tant bien que mal un pays qui en a cruellement besoin.
L'Argentine connaît la partition par cœur: de nombreux épisodes d'hyperinflation, des contrôles des changes à répétition — le fameux cepo, rétabli en 2019 —, et un marché parallèle du dollar, le «blue», dont le cours fait office de baromètre national. Quand Milei arrive au pouvoir en décembre 2023, l'inflation dépasse 200% sur un an et l'écart entre le dollar officiel et le dollar «blue» frôle 150%.
Le Nigeria a fait la même chose avec plus de discrétion. Pour contenir une inflation qui a fini par dépasser 34% en 2024, la banque centrale a défendu un naira à 461 pour un dollar quand la rue en demandait 700, puis 900, en rationnant les devises et en interdisant à quarante-trois catégories de produits l'accès au marché officiel. Ces barrières n'ont pas retenu les dollars, les réserves de change se sont étiolées et une chute drastique de l'investissement étranger a paralysé la croissance du pays. Le revenu par habitant y a reculé de 1% par an pendant une décennie.
L'Equateur, lui, a réglé le problème de la manière la plus radicale qui soit: il a supprimé la monnaie pour supprimer l'inflation. Une solution que l'Argentine avait de facto adoptée en 1991, en optant pour une parité avec le dollar qui n'a finalement pas tenu. Il devenait physiquement impossible de financer le déficit avec la planche à billets.
Graphique 4 — Inflation annuelle moyenne, en%
LES MAUVAIS ELÈVES SE METTENT AU TRAVAIL
En l'espace de six mois en 2023, trois nouvelles équipes sont arrivées aux commandes — Bola Tinubu à Abuja en mai 2023, Daniel Noboa à Quito en novembre 2023, d'abord pour achever le mandat d'un prédécesseur qui avait dissous l'Assemblée, avant d'être réélu pour un mandat complet en avril 2025, et Javier Milei à Buenos Aires en décembre 2023. Tous trois ont entrepris, suivant le même diagnostic, de s'attaquer à la racine du problème plutôt qu'à ses symptômes, et ont commencé par le même chantier: réduire le déficit de manière structurelle.
Le retournement le plus spectaculaire est argentin. Milei avait posé le diagnostic avant même d'être élu — le mal argentin, c'est la dépense publique — et en avait fait le cœur de son programme, tronçonneuse à l'appui, dans un pays accoutumé depuis des décennies aux subventions, aux emplois publics et aux transferts en tout genre. Il a tenu parole, au prix de décisions impopulaires: dépense publique amputée de 27% en termes réels dès la première année, gel des embauches et licenciement de milliers d'agents de l'administration centrale, coupes dans les retraites, les travaux publics et les subventions à l'énergie. Un pays qui affichait 5% du PIB de déficit en 2023 a dégagé en 2024 un excédent primaire de 1,8% du PIB et un excédent global de 0,3% — le premier en quatorze ans. L'ajustement a tenu en 2025, avec un excédent primaire de 1,6%, et le budget 2026, le premier voté par le Congrès sous Milei, en prévoit 1,5%.
Daniel Noboa a frappé au même endroit. Il a relevé la TVA de 12% à 15% dès 2024, mesure complétée par une série d'autres mesures fiscales, et s'est surtout attaqué à l'un des dossiers les plus sensibles du pays: les subventions aux carburants. Le prix de l'essence a été aligné sur le prix de marché en juin 2024; puis, le 12 septembre 2025, un décret a mis fin à la subvention au diesel, dont le prix est passé de 1,80 à 2,80 dollars le gallon — la mesure que trois gouvernements avaient tentée et retirée sous la pression de la rue. Le déficit public, à 3,5% du PIB en 2023, a été ramené à 1,3% dès 2024 avant de remonter à 2,9% en 2025, le gouvernement ayant dû compenser transporteurs et agriculteurs pour faire accepter la hausse du diesel; le FMI attend un resserrement modéré en 2026, et la réforme du régime fiscal minier votée en décembre 2025 devrait rapporter 0,5% du PIB supplémentaire à partir de 2027.
Bola Tinubu, investi le 29 mai 2023 au Nigeria, a lui supprimé la subvention à l'essence le jour même, puis fait voter une réforme fiscale — quatre lois, une nouvelle agence de recouvrement, une réforme de la TVA — entrée en vigueur le 1er janvier 2026. Les recettes publiques sont remontées vers 11% du PIB et le déficit des administrations publiques, qui tournait autour de 4% du PIB de 2020 à 2022, a été ramené à 1,3% en 2024 et 1,8% en 2025. Le budget 2026, révisé à la hausse à un an de la présidentielle, devrait le ramener à 4,4% du PIB selon le FMI, avant un retour sous les 3% en 2027.
RENDRE à LA BANQUE CENTRALE SON MÉTIER
Assainir le budget permet de refermer le troisième guichet, c'est-à-dire de sortir de la dominance fiscale pour revenir à la dominance monétaire — une banque centrale qui fixe ses taux pour tenir les prix, et un Trésor qui s'ajuste pour rester solvable.
En Argentine, la banque centrale a d'abord été déchargée de la dette qu'elle avait accumulée pour le compte du Trésor, puis la création monétaire a été largement freinée. Une fois l'inflation sur une pente descendante, le gouvernement a desserré le contrôle des changes, en avril 2025, avec l'appui d'un nouveau programme du FMI de 20 milliards de dollars, et laissé le peso flotter dans une bande qui le déprécie progressivement. Dernière étape, en cours: réécrire la charte de la banque centrale. Le texte, voté par la Chambre des députés fin août et en attente au Sénat, lui rend un mandat unique — préserver la valeur de la monnaie —, interdit tout financement du Trésor, rend ses dirigeants plus difficiles à révoquer et prévoit des sanctions pénales pour les responsables qui autoriseraient le financement monétaire.
Au Nigeria, Tinubu a tout fait en trois semaines: fin du financement du Trésor par la banque centrale, unification des taux de change en juin 2023 — le naira a perdu près des deux tiers de sa valeur officielle en six mois —, fin des restrictions à l'accès aux devises. La banque centrale, sous un nouveau gouverneur, a relevé ses taux de 850 points de base en 2024, nettoyé son bilan et publié pour la première fois un chiffre de réserves nettes — 35 milliards de dollars fin 2025, contre 4 milliards deux ans plus tôt. L'inflation, qui avait dépassé 34% fin 2024, est redescendue à 15,4% en juillet 2026 — une partie de la baisse tient, il est vrai, au changement de méthodologie de l'indice des prix en 2025 —, l'écart entre le naira officiel et le naira de la rue s'est resserré à moins de 10%, et la monnaie s'est stabilisée autour de 1 350 pour un dollar. Avant 2023, un choc de prix au Nigeria ne se résorbait jamais — l'inflation, à peu près, ne connaissait que la hausse; depuis, elle redevient une variable que la banque centrale peut effectivement piloter.
L'Equateur, lui, n'a pas de banque centrale à remettre au travail: le dollar fait le travail à sa place. Sa politique monétaire est importée de Washington. Sa seule contrainte est celle de n'importe quel emprunteur: disposer des dollars nécessaires pour honorer ses échéances.
Reste donc cette contrainte, évoquée plus haut: avoir assez de dollars en réserve pour payer ses créanciers. Le Nigeria et l'Equateur sont des exportateurs nets de pétrole; leur balance courante est structurellement excédentaire, ce qui alimente mécaniquement les réserves lorsque les capitaux ne fuient pas le pays. Le Nigeria a ainsi reconstitué son matelas — 35 milliards de dollars de réserves nettes fin 2025, contre 4 milliards deux ans plus tôt — et l'Equateur a plus que doublé le sien: ses réserves sont passées de 4,2 milliards de dollars en janvier 2024 à 11,3 milliards en juillet 2026, portées par un excédent courant de près de 6% du PIB en 2024 comme en 2025.
Le cas nigérian mérite qu'on s'y arrête, car la contrainte extérieure y a changé de nature. Pendant un demi-siècle, le premier producteur de brut d'Afrique a exporté son pétrole et importé son essence: le pays dépensait chaque année des milliards de dollars pour racheter, raffiné, le brut qu'il venait de vendre. C'est un homme d'affaires, Aliko Dangote, l'homme le plus riche du continent, qui a décidé d'apporter une solution à ce problème: une raffinerie de 650 000 barils par jour, la plus grande d'Afrique, construite pour une vingtaine de milliards de dollars, près de Lagos, et montée en puissance depuis 2024 jusqu'à approcher sa pleine capacité. L'effet sur la balance des paiements est mécanique: les importations de produits pétroliers ont reculé de 40% depuis 2022, l'excédent courant a atteint 7% du PIB en 2024, et on estime que le pays équilibre désormais ses comptes extérieurs avec un baril à 40 dollars, là où il lui fallait un baril bien plus cher il y a cinq ans. Dangote parle déjà de doubler la capacité vers 1,4 million de barils par jour, et les raffineries publiques sont également en cours de remise en état.
L'Argentine, elle, part de plus loin, mais quelque chose bouge aussi de son côté. Le pays exporte à nouveau: en volume, ses exportations dépassent de 17% leur précédent record de 2022, après vingt ans de stagnation, et l'excédent commercial, tombé à 4 milliards de dollars en rythme annuel au creux de mai 2025, dépasse aujourd'hui 30 milliards. Le moteur est énergétique: la production de pétrole et de gaz du bassin de schiste de Vaca Muerta ne cesse de croître — la production de brut approche le million de barils par jour —, et le solde énergétique du pays, déficitaire il y a encore trois ans, dégage un excédent de 10 milliards de dollars sur douze mois. Le cuivre et le lithium suivent: le régime d'incitation aux grands investissements, le RIGI, a reçu 177 milliards de dollars de projets, dont 53 milliards déjà approuvés, presque tous dans l'énergie et les mines. Reste à construire les infrastructures qui permettront d'exporter — gazoducs, usines de liquéfaction, terminaux —, qui verront le jour progressivement au cours de la décennie.
La banque centrale affiche un record de réserves brutes, 50,7 milliards de dollars fin août; mais une fois retirés les passifs de court terme (swaps de devises, dépôts obligatoires des banques) et les remboursements des douze prochains mois, les réserves nettes au sens du FMI restent négatives. La balance courante dans son ensemble est tout juste à l'équilibre: les réserves ne se reconstituent pas encore d'elles-mêmes. Il existe enfin une réserve considérable que le gouvernement rêve de rapatrier: l'épargne que les Argentins ont mise à l'abri hors du système, sous le matelas ou à l'étranger, estimée à quelque 170 milliards de dollars. L'amnistie fiscale de 2024 en a fait revenir une vingtaine; la «loi d'innocence fiscale» votée cette année vise le reste. C'est le talon d'Achille du programme Milei: le budget est en ordre, l'inflation recule, mais le pays peine toujours à accumuler durablement des réserves de change.
C'est ici qu'intervient le guichet des prêteurs officiels, dont la vocation est aussi d'alléger cette contrainte de liquidité le temps que les réformes produisent leurs effets. L'Argentine a signé en avril 2025 un nouvel accord de 20 milliards de dollars sur quatre ans avec le FMI — le vingt-troisième de son histoire —, dont une quinzaine ont déjà été décaissés, auxquels s'ajoute la ligne de swap de 20 milliards du Trésor américain. L'Equateur bénéficie depuis mai 2024 d'un programme de 4 milliards de dollars, porté à 5 milliards en juillet 2025, dont 3,7 milliards ont été versés au fil de cinq revues, complété par quelque 2 milliards par an des autres bailleurs multilatéraux. Le Nigeria, lui, a fait le chemin sans le Fonds: il a remboursé en 2025 le prêt d'urgence de 3,4 milliards contracté pendant la pandémie, et s'est appuyé sur la Banque mondiale — 2,25 milliards de dollars débloqués en juin 2024 — et sur des financements adossés au pétrole. Ces programmes ont une contrepartie: leurs décaissements sont conditionnés aux réformes décrites plus haut, revue après revue. C'est une discipline bienvenue pour le créancier; c'est aussi un rappel que l'argent frais est prêté à un gouvernement, et qu'un gouvernement, dans ces trois démocraties, se change dans les urnes.
LE RAPPEL AUX URNES
Or les urnes, dans ces trois pays comme dans de nombreux autres, ont une longue habitude de défaire ce que les réformateurs ont construit. L'Argentine en a donné un rappel grandeur nature à l'automne 2025: après la défaite du parti de Milei dans la province de Buenos Aires, la seule perspective d'un retour en force du péronisme a suffi à inquiéter fortement les marchés, et la banque centrale a utilisé un milliard de dollars de réserves en quelques séances pour défendre son taux de change. Il a fallu le swap de 20 milliards de dollars du Trésor américain — signé le 20 octobre, conditionné par le président Trump au résultat du scrutin du 26 — pour éviter la rechute.
Graphique 5 — Alternances politiques en Argentine et en Equateur depuis 1950
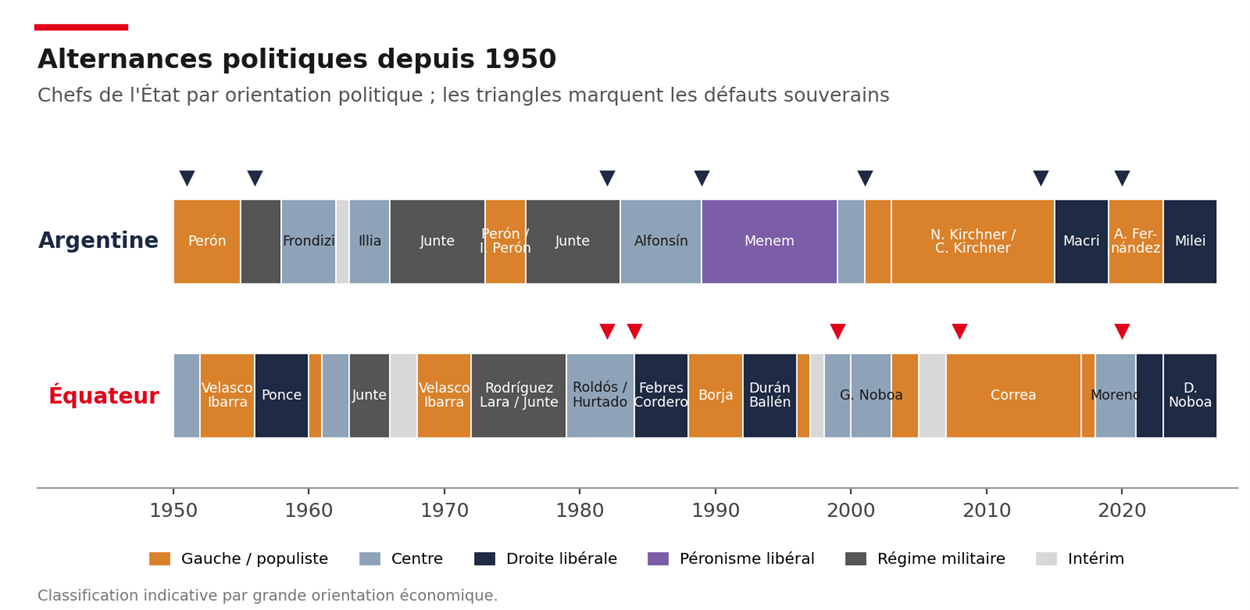
Le péril a été écarté ce jour-là; il n'a pas disparu. Il revient en janvier 2027 au Nigeria, en octobre 2027 en Argentine, tandis que le risque politique pèse en permanence sur l'Equateur, où Daniel Noboa gouverne sans majorité stable dans une Assemblée où les alliances se font et se défont au gré des scrutins. C'est le lot commun de la région: des congrès fragmentés, des appareils politiques éclatés, des coalitions de circonstance qui rendent chaque réforme structurelle négociable — et réversible. Les réformes engagées ne donneront leur plein effet que dans la durée — le FMI, qui a comparé une cinquantaine d'épisodes de désinflation, note que passer de trois à deux chiffres d'inflation va vite, mais que redescendre à un chiffre demande «trois à quatre années supplémentaires, et davantage encore dans les économies fortement dollarisées», et la durée est précisément ce que la politique ne garantit pas.
Dans ces trois pays, le coût des réformes a été payé en partie par l'électeur — retraités argentins, transporteurs équatoriens, automobilistes nigérians. C'est d'autant plus vrai en Argentine, où près d'un emploi salarié déclaré sur trois relève du secteur public et où les subventions irriguent le quotidien depuis des décennies — une réalité dont le péronisme se nourrit. Au Nigeria, la campagne s'est ouverte en août sur un thème clef, le prix de l'essence, autour de 1300 nairas le litre après plusieurs hausses liées à la fermeture du détroit d'Ormuz. La pauvreté est passée de 30% avant 2020 à 50%; 31 millions de personnes sont en insécurité alimentaire. En Argentine, l'inflation qui devait passer sous 2% par mois s'est réinstallée à 2,1% en juillet, soit 33,8% sur un an; la croissance a atteint 4,4% en 2025 et devrait tenir autour de 3,5%, mais l'emploi est fragile et une partie des ménages s'appauvrit.
Les échéances électorales ont d'ailleurs déjà commencé à peser sur les comptes. Le gouvernement Milei a réindexé les pensions et augmenté les transferts aux provinces après les midterms; Quito a versé six mois de compensations aux transporteurs pour faire passer la hausse du diesel, et son déficit 2025 a fini à 2,9% du PIB, 1,7 point au-dessus du programme; Abuja a gonflé son budget. Ces gestes sont des cadeaux de campagne ou des concessions politiques, ponctuels et calibrés; ils ne remettent pas en cause les programmes de long terme. La vraie question, pour un créancier, est de savoir si les scrutins à venir accoucheront de majorités capables de poursuivre les réformes — ou s'ils rendront les clés à ceux qui les ont rendues nécessaires.
EN RÉSUMÉ
Trois pays, trois histoires, et des ressorts communs. Un déficit structurel que l'on ne veut pas réduire finit par lasser les créanciers; le jour où ils se retirent, le Trésor se tourne vers la banque centrale; la planche à billets nourrit l'inflation; l'inflation détruit la monnaie; le gouvernement défend un taux de change fictif par le contrôle des capitaux; les réserves fondent, les investisseurs partent, et le pays se retrouve un jour incapable d'honorer ses échéances externes. Depuis 2023, trois gouvernements tentent d'inverser le cours des choses. Les ajustements budgétaires et monétaires effectués permettent de rebâtir la confiance et d'envisager l'avenir avec davantage d'optimisme.
L'Argentine a transformé un déficit budgétaire de 5% du PIB en excédent en un an, l'Equateur a osé toucher aux subventions aux carburants, le Nigeria a supprimé les siennes et abandonné son taux de change surévalué en trois semaines. Les banques centrales ont cessé de financer les Trésors, l'inflation reflue partout, et les marchés ont rendu leur verdict: les trois pays ont vu leur prime de risque fondre, l'Equateur et le Nigeria ont retrouvé le chemin des marchés internationaux, et l'Argentine, relevée à B- par les trois grandes agences de notation cette année, s'en approche. Là où l'on achetait il y a deux ans une valeur de recouvrement, on achète aujourd'hui une trajectoire.
Cette trajectoire a deux fragilités. La première est la liquidité: l'Equateur et le Nigeria reconstituent leurs réserves grâce à un excédent courant, largement pétrolier; l'Argentine, dont le solde extérieur reste légèrement déficitaire, dépend encore du FMI, de Washington et de sa capacité à attirer les capitaux, étrangers ou argentins. La seconde est politique. Le vent, il est vrai, souffle dans le bon sens: sur les quinze élections nationales tenues en Amérique latine ces deux dernières années, treize ont été remportées par des candidats pro-marché — les électeurs ont payé le prix des dérapages, et l'exemple vénézuélien, à quelques heures de vol, sert d'épouvantail. Mais un vent tourne, et les scrutins se gagnent souvent d'un souffle: le Nigeria vote en janvier 2027, l'Argentine en octobre, et l'Equateur gouverne sans majorité. Les mauvais élèves se sont mis au travail; c'est à l'examen des urnes que l'on saura s'ils ont retenu la leçon, ou s'ils ont déjà oublié ce qui leur a été durement enseigné la veille.
LE MOT DU GÉRANT
Romain Lacoste, Axiom Alternative Investments
Au-delà des exemples sur lesquels s'appuie cette note, un virage semble être en train de s'opérer dans une partie de l'univers émergent. Pendant que le monde développé voit sa prime de risque budgétaire se tendre — les Etats-Unis, le Japon, et une France dont la dette et le déficit dérivent sans qu'aucune majorité ne s'en saisisse —, une partie de l'univers émergent avance dans l'autre sens: assainissement des finances publiques, relèvement des notes, retour de la confiance. Si cette divergence se confirme, elle pourrait ouvrir une longue phase de resserrement, et parfois de convergence, des primes de risque émergentes vis-à-vis du monde développé. Un véritable changement de paradigme pour l'allocation obligataire.
La dynamique est particulièrement palpable en Amérique latine. Les urnes dessinent depuis quelques années un virage pro-marché, que confirment les dernières échéances électorales de la région: le Chili a élu en décembre 2025 José Antonio Kast avec 58% des voix face à une candidate communiste; le Honduras a connu le même basculement quelques jours plus tard, tournant la page de quatre ans d'un gouvernement aux politiques économiques hétérodoxes; la Colombie a porté à la présidence, en juin, un candidat libéral, après quatre ans d'une politique qui avait creusé le déficit et nourri la défiance des investisseurs; et le Pérou a préféré, à l'été, Keiko Fujimori à la gauche radicale. Cette tendance semble se confirmer au Brésil: au premier tour de l'élection présidentielle, Flavio Bolsonaro a devancé Lula et fait désormais figure de grand favori pour le second tour.
Le mouvement dépasse par ailleurs l'Amérique latine. Les notations souveraines poursuivent, notamment en Asie centrale et en Afrique, leur relèvement, dans le sillage d'ajustements structurels — et, parfois, avec le concours de la hausse des cours de l'énergie et des métaux précieux. La note du Kazakhstan a ainsi été relevée à BBB par S&P en août, l'Ouzbékistan à BB en 2025: portées par l'or et l'énergie, ces anciennes républiques soviétiques s'orientent vers une trajectoire plus favorable au marché. L'univers d'investissement s'y élargit: banques, groupes miniers et producteurs d'énergie viennent désormais en nombre se financer sur les marchés internationaux. On peut également citer certains pays africains, comme le Bénin, dont la note a été relevée à Ba3 par Moody's en août, ou le Maroc, redevenu investment grade chez S&P — deux pays récompensés pour la qualité et la constance de leurs politiques publiques. Le Pakistan, malgré son exposition au Moyen-Orient, a été relevé à B3 par Moody's en août, la reconstitution de ses réserves et sa consolidation budgétaire sous programme du FMI ayant réduit sa vulnérabilité extérieure.
Ce retour de la confiance élargit mécaniquement l'univers d'investissement: de nouveaux émetteurs viennent financer des projets qui n'auraient pas trouvé preneur trois ans plus tôt. Au Nigeria, le groupe Dangote a émis plusieurs obligations pour sa raffinerie et l'usine d'engrais voisine; en Argentine, les producteurs de Vaca Muerta — pétrole, gaz, puis électricité, notamment renouvelable — ont levé plusieurs milliards de dollars sur les marchés internationaux depuis 2024.
Cette amélioration pourrait être durable. Alors que les tensions géopolitiques et les doutes sur la trajectoire budgétaire de nombreux pays développés invitent à la prudence, une partie des pays émergents s'engage sur une trajectoire plus positive: désendettement, orthodoxie budgétaire et monétaire, notations en amélioration — et, pour certains, un éloignement des tensions géopolitiques et le bénéfice de prix de l'énergie élevés. Nombre de leurs entreprises affichent par ailleurs des fondamentaux de crédit comparables voire supérieurs aux meilleures signatures du monde développé, et seraient notées investment grade si leur passeport ne les rattachait pas à un environnement encore perçu comme chaotique. De quoi renforcer l'appétit des investisseurs pour la diversification hors des marchés développés.
L'opportunité a toutefois un revers: alternances politiques et soubresauts géopolitiques restent des risques prégnants, face auxquels l'analyse fondamentale de crédit demeure le meilleur rempart. La forte corrélation entre primes souveraines et valorisations d'entreprises joue à double sens: quand la prime d'un pays s'envole, ses obligations d'entreprise suivent, de manière indifférenciée — et c'est précisément dans ces phases de stress qu'apparaissent les meilleures opportunités. Des entreprises peu endettées, aux revenus dollarisés et à la clientèle internationale, qui ont parfois déjà traversé un défaut souverain sans manquer un coupon, se retrouvent alors à des prix que leurs fondamentaux ne justifient pas.
Se diversifier vers ces marchés a donc du sens, à condition de savoir choisir ses émetteurs. Naviguer ces séquences exige de l'agilité: une gestion active, capable d'arbitrer entre les émetteurs mais aussi entre les pays selon les valorisations, et ancrée dans la connaissance fine des entreprises — leur situation financière, leur actionnariat, leur comportement lors des crises passées — plutôt que dans le seul récit macroéconomique. C'est le cœur de notre stratégie: sélectionner les signatures qui, selon nous, résisteront quand le vent tournera, et qui profitent aujourd'hui de leur situation géographique et de l'amélioration en cours de la signature de leur pays.