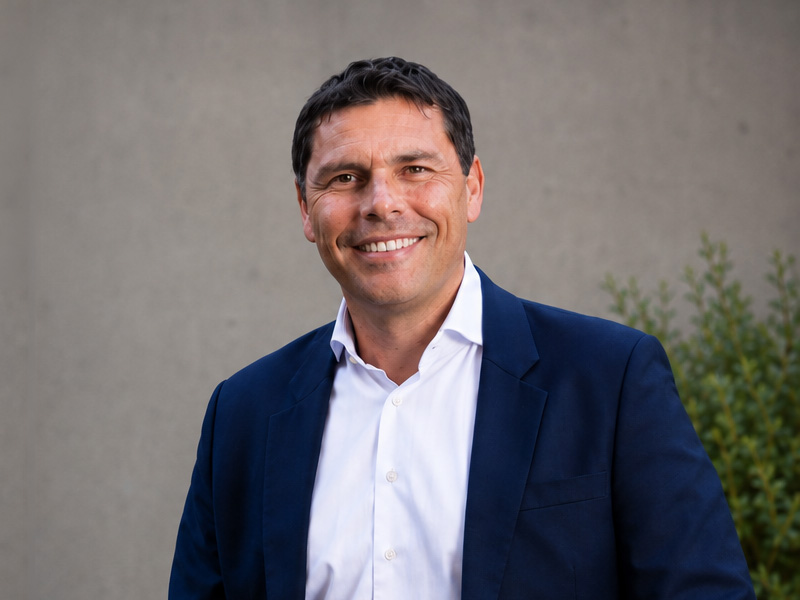
Dans un entretien accordé à WealthSummit, Marco Haas, Partner, et Andreas Luder, CEO et Partner de Lumen Capital Switzerland expliquent pourquoi une répartition plus claire des rôles entre conseil, stratégie, conservation et exécution peut profiter aussi bien aux clients qu’aux banques.
Messieurs, dans le private banking suisse, l’indépendance est souvent présentée comme une alternative au modèle bancaire traditionnel. Est-ce la bonne manière de voir les choses?
Andreas Luder: Non. Cette interprétation est trop simpliste. Etre indépendant ne signifie pas se positionner contre les banques. Celles-ci restent au cœur de la gestion de fortune. Elles assurent la conservation des actifs, l’exécution des transactions, le financement, les infrastructures de négoce et toute une gamme de services spécialisés.
La différence réside dans le rôle que nous assumons en tant que gérant de fortune indépendant.
Quel est précisément ce rôle?
Nous nous concentrons sur le conseil personnalisé, la construction de portefeuilles, la planification patrimoniale stratégique et la gestion à long terme de la relation avec le client.
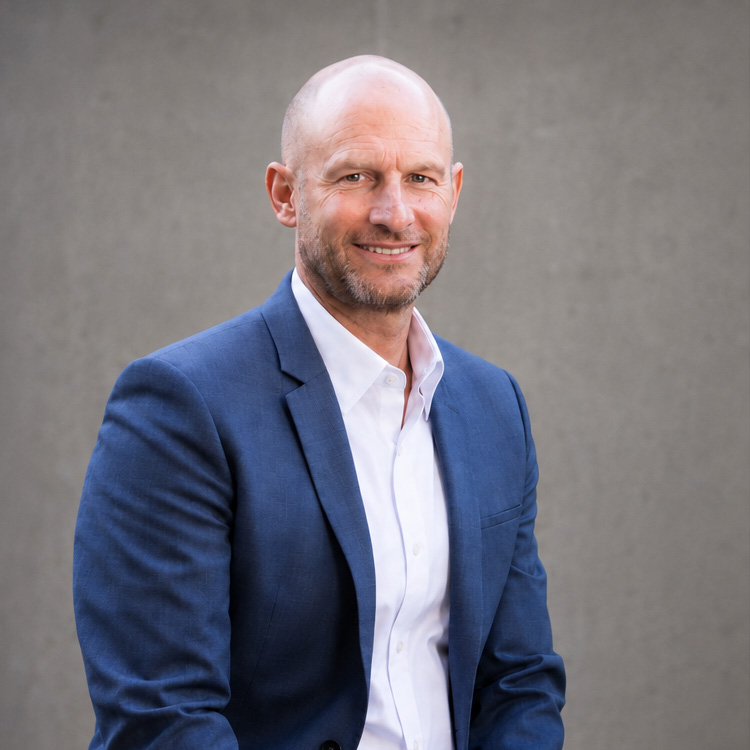 |
Marco Haas: Pour le client, cela crée une répartition claire des responsabilités. La banque fournit la plateforme et les infrastructures. De notre côté, nous examinons la situation patrimoniale du client dans son ensemble, définissons ses objectifs d’investissement, évaluons les solutions de différents prestataires et coordonnons leur mise en œuvre. Il s’agit donc moins d’entrer en concurrence avec les banques que de mieux définir les rôles respectifs. |
Qu’est-ce que cela signifie concrètement pour les particuliers fortunés, les familles d’entrepreneurs ou les clients tournés vers l’international?
M.H.: De nombreux clients continuent d’apprécier la stabilité, l’expertise et les infrastructures des banques établies. Mais ils ne souhaitent pas nécessairement qu’une seule institution détermine l’ensemble de leur stratégie d’investissement.
Dans notre modèle, les actifs restent déposés auprès d’une ou de plusieurs banques, tandis que Lumen Capital assure le conseil, élabore la stratégie d’investissement, sélectionne les solutions appropriées et surveille le portefeuille.
Dans une boutique comme la nôtre, chaque associé accompagne généralement un nombre relativement limité de clients. Cela nous permet de consacrer davantage de temps à la compréhension de leur situation personnelle, de leurs structures financières et de leurs objectifs.
A.L.: Pour les clients avertis, ce modèle présente un autre avantage: ils conservent l’accès aux services bancaires sans être liés au cadre de conseil ou à l’univers de produits d’une seule institution.
Nous pouvons comparer les banques dépositaires, les produits d’investissement, les services et les analyses de marché, puis les combiner lorsque cela s’avère judicieux. Le point de départ est le client – et non l’offre d’une institution en particulier.
Lumen Capital (Switzerland) a été fondée à Zurich en 2021 et bénéficie d’une autorisation de la Finma. Comment positionnez-vous aujourd’hui l’entreprise?
A.L.: Lumen Capital est une boutique suisse indépendante de gestion de fortune, établie à Zurich et à Wollerau, dans le canton de Schwytz.
Nous adoptons une vision globale du patrimoine de nos clients plutôt que de considérer isolément chacun de leurs portefeuilles. Notre objectif consiste à élaborer une stratégie patrimoniale à long terme, fondée sur la situation personnelle, les besoins et les objectifs du client.
M.H.: La relation personnelle joue un rôle essentiel. Les clients travaillent directement avec des conseillers expérimentés, qui restent étroitement associés au processus d’investissement et personnellement responsables de la relation.
Nous tenons délibérément à éviter un modèle de plateforme anonyme. Les responsabilités doivent être clairement définies et les processus de décision rester efficaces.
L’«architecture ouverte» est l’une des expressions les plus utilisées dans la gestion de fortune. Que signifie-t-elle chez Lumen Capital?
A.L.: Dans notre cas, cela signifie que nous ne fabriquons pas nos propres produits d’investissement et que nous ne sommes pas liés à un univers de produits interne.
Notre démarche ne commence donc pas par la question de savoir quel produit vendre. Elle débute par une analyse de la situation du client et des solutions susceptibles de lui convenir.
Ce modèle ne réduit-il pas la rentabilité des activités bancaires?
M.H.: Pas nécessairement. Les gérants de fortune indépendants apportent aux plateformes bancaires des actifs, des transactions et des relations clients à long terme.
Parallèlement, ils peuvent prendre en charge les aspects particulièrement personnalisés et exigeants en ressources de la relation de conseil. De ce point de vue, il s’agit d’une forme de spécialisation.
A.L.: Ce modèle peut également créer des opportunités pour les banques. Le dialogue avec le client peut gagner en qualité lorsque la stratégie, la structuration et l’exécution sont clairement dissociées.
La banque demeure un acteur important de la relation, mais elle ne doit pas nécessairement en contrôler toutes les dimensions.
Comment le processus d’investissement de Lumen Capital est-il structuré?
M.H.: Notre approche est active, structurée et rigoureuse. Elle repose sur les objectifs et le profil de risque du client.
Il ne s’agit pas de réagir à chaque mouvement de marché à court terme, mais de construire des portefeuilles robustes et de veiller à ce que chaque décision d’investissement puisse être clairement expliquée. En définitive, l’objectif est de créer de la valeur sur l’ensemble d’un cycle de marché.
Un gérant indépendant doit également démontrer comment ses décisions sont prises et de quelle manière les éventuels conflits d’intérêts sont gérés. Cela exige des processus clairs, des analyses approfondies, une gestion rigoureuse des risques et des revues régulières des portefeuilles.
L’indépendance ne doit pas être confondue avec une liberté d’action dépourvue de discipline. Au contraire, elle renforce la nécessité de disposer d’un processus d’investissement rigoureux.
Comment le marché suisse des gérants de fortune indépendants évolue-t-il?
A.L.: Le secteur se professionnalise considérablement. Les exigences réglementaires, technologiques, organisationnelles et en matière de reporting sont devenues nettement plus élevées.
Dans le même temps, les clients recherchent davantage un conseil moins orienté vers les produits et plus étroitement aligné sur l’ensemble de leurs intérêts financiers. Cette évolution crée des opportunités pour les gérants indépendants disposant de la taille, de l’expertise et des infrastructures nécessaires.
M.H.: Pour les clients, la question consiste de plus en plus à déterminer quelle combinaison de services produit le meilleur résultat: une plateforme bancaire, un conseil indépendant, une responsabilité personnelle clairement assumée et l’accès à des expertises spécialisées.
La gestion de fortune évolue ainsi toujours davantage vers un écosystème. C’est dans cet environnement que Lumen Capital entend jouer son rôle.
Quel rôle Lumen Capital souhaite-t-elle assumer au sein de cet écosystème?
A.L.: Nous voulons associer les compétences d’institutions financières établies à un conseil indépendant, à une architecture ouverte et à une responsabilité personnelle.
M.H.: En définitive, les clients jugent un gérant de fortune à la qualité et à la continuité de la relation. Notre rôle consiste à comprendre la situation du client, à la structurer, à évaluer de manière critique les solutions disponibles et à rester responsables de la relation sur le long terme.
Cette mission dépasse la seule gestion de portefeuille et englobe l’organisation globale du patrimoine du client.
 |
Claude Baumann est président du conseil d’administration de FIN21/WealthSummit, une société suisse de recherche qui associe études quantitatives et conférences de haut niveau en Suisse et en Asie. Sa publication phare, la Swiss Wealth Management Study, est l’une des études de référence les plus reconnues du secteur, fondée sur une analyse approfondie des données. Auparavant, il a fondé et dirigé la plateforme d’information financière finews en Suisse et en Asie. Plus tôt dans sa carrière, il avait cofondé la maison d’édition Nagel & Kimche. Il est également l’auteur de plusieurs ouvrages sur le secteur bancaire, dont, plus récemment, une biographie très remarquée du banquier suisse Robert Holzach. |