Le mois écoulé a été marqué par un relèvement des taux de la Réserve fédérale américaine (Fed), d’importants mouvements sur les marchés des obligations souveraines, de nouvelles inquiétudes concernant la dette publique de la zone euro ainsi que des fluctuations ponctuelles des actions mondiales de semi-conducteurs. La situation politique et celle des marchés continuent, elles aussi, d’évoluer rapidement. Ces évolutions ont des répercussions sur les perspectives des marchés obligataires.
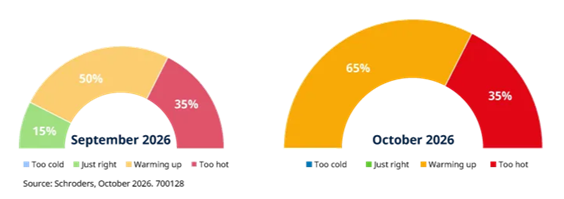
L’évaluation de l’équipe Global Fixed Income de Schroders repose sur quatre scénarios pour l’économie et les taux. Le scénario d’un réchauffement progressif de l’économie («Warming up») s’impose encore plus nettement comme scénario central, tandis que le scénario de surchauffe («Too hot»), qui prévoit trois hausses de taux supplémentaires ou plus de la part de la Fed, demeure le principal risque. Dans son modèle actuel, l’équipe n’attribue pour l’heure aucune probabilité ni au scénario sans nouvelle hausse de taux («Just right»), ni à celui de baisses de taux («Too cold»): compte tenu des perspectives de croissance, d’inflation et du marché du travail, il faudrait un changement fondamental pour que ces scénarios se réalisent. Le marché continue en revanche d’attribuer une probabilité nettement plus élevée au scénario de surchauffe.
L’environnement économique se réchauffe
Un resserrement de la politique monétaire par la Fed est justifié, mais il devrait se limiter à un cycle de hausses restreint visant à réajuster la politique monétaire. L’inflation reste trop élevée, comme l’ont confirmé les derniers chiffres des prix à la consommation. L’ampleur du problème demeure toutefois modérée: les principaux indicateurs de l’inflation sous-jacente se situent entre environ 2,2 et 3%.
L’inflation de base devrait rester tenace au cours des prochains mois. Il y a toutefois lieu d’espérer une amélioration au premier semestre 2027, lorsque les effets des droits de douane et d’autres facteurs temporaires de hausse des prix s’estomperont. A court terme, la persistance de l’inflation dans le secteur des services incitera la Fed à poursuivre ses hausses de taux. De meilleures perspectives pour 2027 devraient néanmoins contribuer à limiter l’ampleur globale du cycle.
Les perspectives de croissance aux Etats-Unis restent positives. La consommation demeure robuste, et les investissements importants dans le matériel technologique et les infrastructures d’IA soutiennent fortement l’économie. Les récentes turbulences sur les actions liées à l’IA devraient être passagères, et les projets d’investissement devraient rester soutenus. Un net ralentissement des investissements représenterait un risque pour l’ensemble de l’économie, mais il paraît pour l’heure peu probable.
L’appréciation de Schroders concernant les obligations d’Etat américaines reste donc neutre. Un cycle de hausses de taux de la Fed est déjà largement intégré dans les cours, et les obligations du Trésor américain à dix ans offrent, avec des rendements désormais supérieurs à 5%, des revenus courants attrayants. Compte tenu de la solidité de la croissance, d’une inflation supérieure à l’objectif et d’une Fed qui vient seulement de commencer à relever ses taux, les catalyseurs d’une surperformance marquée font toutefois défaut.
Le Canada et l’Europe restent les marchés privilégiés. Au Canada, l’environnement économique intérieur demeure favorable: l’inflation de base risque davantage de passer sous l’objectif que de le dépasser. Parallèlement, le marché du travail s’est affaibli. La Banque du Canada adopte certes un ton plus restrictif, mais un resserrement supplémentaire important est déjà intégré dans les cours.
Dans la zone euro, la situation est différente. La Banque centrale européenne (BCE) poursuit son cycle de hausses de taux, les prix élevés de l’énergie alimentant l’inflation. Des signes de tensions apparaissent toutefois sur les marchés des obligations souveraines, et il devient de plus en plus évident que le resserrement monétaire produit ses effets. Au moins une nouvelle hausse des taux est attendue en décembre. La BCE devrait toutefois relever ses taux moins fortement que ce que le marché anticipe actuellement.
Ajustements de l’allocation d’actifs
S’agissant des obligations d’entreprises européennes, les fondamentaux sont jugés solides depuis longtemps, mais les valorisations élevées. Avec le récent élargissement des primes de risque de crédit, le segment est désormais devenu plus attrayant. Schroders adopte donc une opinion neutre sur les obligations d’entreprises européennes, tant de catégorie investment grade qu’à haut rendement. Pour les obligations d’entreprises américaines, la position reste en revanche prudente, les valorisations s’y étant moins ajustées.
L’appréciation des obligations des marchés émergents en devise locale est en outre relevée, avec des opportunités notamment au Mexique. Celle des obligations souveraines des pays du cœur de la zone euro, hors Allemagne, est ramenée à neutre en raison des turbulences politiques persistantes en France. L’évolution récente des valorisations offre en revanche l’occasion d’adopter une opinion plus favorable sur les obligations souveraines des pays périphériques de la zone euro.
Des opportunités subsistent dans certains pays. Concernant la Belgique, la position reste réservée: le pays présente des faiblesses fondamentales similaires à celles de la France, mais ses obligations restent plus chères. La Grèce est en revanche toujours jugée plus favorablement, grâce à l’amélioration de ses finances publiques. La Hongrie figure toujours parmi les marchés privilégiés, et les récentes annonces concernant le budget de l’Etat et l’adoption de l’euro confortent cette évaluation.