L’introduction de la LPP et la page blanche méthodologique
Lors du lancement de la prévoyance professionnelle obligatoire (LPP) en 1985, la Suisse s'est retrouvée face à un défi inédit: bâtir de toutes pièces un cadre de gestion des risques pour un système de retraite par capitalisation à l'échelle nationale. Face à cette page blanche, les premiers experts et cabinets de conseil helvétiques se sont tournés vers le marché le plus avancé en Europe en matière de gestion Actif-Passif (Asset Liability Management ou ALM): le Royaume-Uni.
En s’inspirant des codes mathématiques de l’Institute of Actuaries de Londres, la Suisse a adopté un outil d'une grande rigueur. Le problème ne réside pas dans cette démarche d'origine, mais dans l'évolution qui a suivi: alors que le cadre britannique a muté pour gérer la fermeture brutale de ses fonds, la Suisse a conservé ces mêmes outils quantitatifs, créant des rigidités structurelles qui brident aujourd'hui nos caisses de pension.
L’importation du réflexe obligataire et de la valeur marchande
Au cours des années 1990 et 2000, le modèle britannique a théorisé la Market-Consistent Valuation (l'évaluation des engagements à la valeur de marché). Ce principe comptable stipule que les dettes d'une caisse de pensions – les rentes futures à verser – doivent être actualisées en fonction du rendement instantané des obligations d'État. L'objectif de l'outil ALM s'est alors inversé: la priorité n'était plus d’optimiser le rendement global à long terme, mais de minimiser le Surplus Risk, soit l'écart mathématique immédiat entre la valeur de l'actif et celle du passif.
Cette approche a donné naissance aux stratégies d'investissement axées sur le passif (LDI, ou Liability-Driven Investment). Dans ce contexte, la gestion d'actifs se transforme en une science pure de la couverture obligataire. Lorsque ce mécanisme a été transposé en Suisse, les experts ont calqué le taux d'intérêt technique sur les courbes de rendement des emprunts de la Confédération. Ce réflexe a créé une interdépendance artificielle entre la santé théorique d'une caisse et les fluctuations à court terme du marché obligataire.
Le grand malentendu: liquidation britannique vs modèle dynamique suisse
Le paradoxe réside dans le fait que ce modèle conceptuel a été entretenu et institutionnalisé en Suisse alors même que notre environnement économique et réglementaire contredisait les prémisses du modèle britannique, et ce à cause de trois déconnexions structurelles majeures:
- Fonds fermés contre fonds ouverts: Le durcissement des modèles ALM au Royaume-Uni répondait à une situation de crise radicale. Bloqués par la Section 67 du Pensions Act (interdisant la modification des droits acquis), et asphyxiés par les normes comptables (FRS 17 britannique ou IAS 19 internationales) inscrivant les déficits de retraite au bilan des entreprises, les employeurs britanniques n'ont pas pu faire migrer leurs caisses existantes. Ils ont clos leurs fonds historiques aux nouveaux entrants. Ces structures gèrent désormais une liquidation terminale avec une immunisation obligataire totale.
À l'inverse, le système suisse du 2e pilier est resté structurellement ouvert. Les caisses se réforment de l'intérieur, ajustent leurs paramètres globaux (taux de conversion, cotisations), et accueillent de jeunes cotisants. Appliquer des modèles de liquidation à un organisme en croissance est un contresens. - Le dogme de la liquidité absolue et la chasse aux frais: Le modèle anglo-saxon voue un culte à la liquidité immédiate des actifs pour permettre des arbitrages constants. Transposée en Suisse, cette philosophie se traduit par une aversion pour les placements dits «illiquides». Pourtant, un fonds de pension ouvert n'a aucun besoin de liquider son portefeuille en 24 heures pour payer ses rentiers. Cette obsession de la liquidité restreint l'accès à des classes d'actifs à forte valeur ajoutée, comme le capital-risque, le financement des infrastructures de transition ou le private equity local, au détriment de la performance globale.
- L'exception immobilière comme unique refuge: Face à cette pression obligataire, la Suisse a développé une exception culturelle: l'immobilier direct. Les modèles ALM ont dû l'accepter, car il offre des flux de trésorerie stables et une protection naturelle contre l'inflation, tout en étant par nature illiquide. L'immobilier est devenu le seul véritable moteur de diversification, démontrant empiriquement que le dogme de la liquidité absolue du modèle UK n'était pas adapté à la réalité suisse.
Ces trois divergences fondamentales – l'horizon de temps long, la capacité d'assumer une relative illiquidité sans se focaliser sur les frais et l'ancrage immobilier – dessinent une frontière très nette entre les institutions qui subissent les modèles de couverture importés et celles qui exploitent les forces réelles du modèle helvétique. L'analyse des faits met en lumière ce coût d'opportunité:
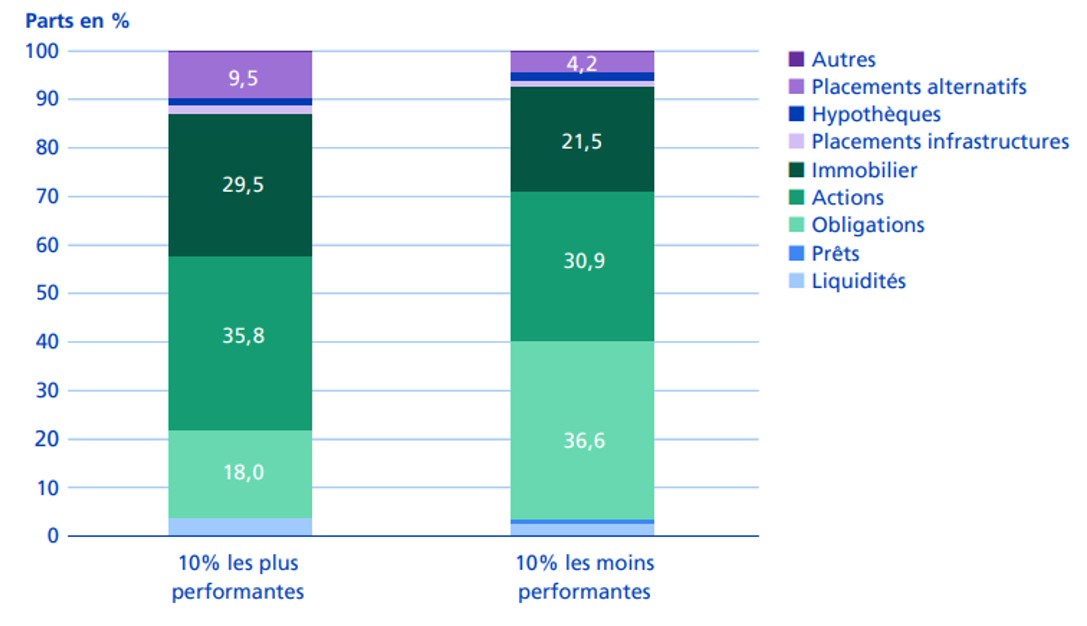
L'enquête démontre que le décile supérieur performe mieux en réduisant de moitié sa poche obligataire au profit des actions, de l'immobilier ainsi que des placements alternatifs, tandis que les caisses les moins performantes restent prisonnières de cette exposition obligataire. Source: Étude sur les caisses de pensions en Suisse en 2026, Swisscanto.
Le coût financier du biais comptable pour les assurés
L'application rigoureuse de ces modèles importés a engendré un manque à gagner majeur durant la décennie de taux d'intérêt négatifs menée par la Banque Nationale Suisse (BNS). Guidées par des outils ALM assimilant la volatilité à un danger mortel, de nombreuses caisses ont détenu des volumes disproportionnés d'obligations à rendement négatif pour «immuniser» leur bilan.
Ce positionnement a étouffé la contribution du rendement de la fortune – le fameux «troisième cotisant» – au financement des prestations. Face à des engagements accentués par des taux d'actualisation historiquement bas, de nombreux conseils de fondation ont dû ajuster les taux de conversion à la baisse. Ce scénario a conduit les générations d'actifs à absorber l’effort de stabilisation, se traduisant par une rémunération plus modérée de leur capital-épargne.
Vers une souveraineté actuarielle et méthodologique helvétique
Pour libérer la prévoyance suisse de ce cadre rigide, il faut concevoir des outils ALM indigènes, adaptés à nos spécificités, reposant sur trois piliers stratégiques:
- Redéfinir le risque dans les modèles stochastiques: Le risque ne doit plus être mesuré comme la volatilité à court terme du degré de couverture comptable sur un horizon de 12 mois. Les simulations doivent plutôt intégrer le risque de ne pas atteindre les objectifs de prévoyance à long terme, horizon où les obligations souveraines présentent le danger de ne rien rapporter, tandis que les actifs moins liquides offrent de bien meilleures espérances.
- Découpler la modélisation des rendements du taux sans risque: Si le calcul du taux technique repose théoriquement sur le rendement attendu de la stratégie diminué d'une marge de sécurité, la pratique consistant à tendre vers le rendement sans risque reste profondément ancrée chez de nombreux experts et consultants. Cette distorsion, qui pèse sur la modélisation des rendements attendus et se répercute dans les plafonds de la DTA 4, doit être corrigée. Il est nécessaire de baser ces projections sur les capacités de croissance à long terme de l’économie réelle, et non sur les anomalies temporaires des marchés obligataires mondiaux.
- Valoriser l'illiquidité créatrice de valeur: Les institutions de prévoyance doivent exploiter leur horizon de temps long pour investir dans des actifs réels locaux et internationaux (infrastructures, transitions énergétiques, dette privée). Si le déploiement à l'échelle mondiale de ces stratégies requiert une gestion rigoureuse, voire une couverture systématique des risques de change pour protéger le capital en francs suisses, il permet une diversification géographique indispensable, tout en participant activement au financement durable des structures de l'économie réelle.
Conclusion: L'heure de la souveraineté intellectuelle
La crise des stratégies obligataires à effet de levier (LDI), qui a manqué d'emporter les fonds de pension britanniques à l’automne 2022 lors d’une brusque remontée des taux, est venue rappeler les limites systémiques d’une approche purement comptable du risque. Pour la prévoyance professionnelle helvétique, cet événement doit être perçu comme un signal d'alarme et une invitation historique à l'indépendance intellectuelle.
Le deuxième pilier suisse n'est pas un fonds de la City en cours de liquidation ; c'est un pacte intergénérationnel robuste doté d'un horizon de temps infini. En concevant des outils ALM fidèles à nos propres spécificités, nous ne sacrifions pas la prudence: nous redonnons à la prévoyance suisse les moyens de sa performance.