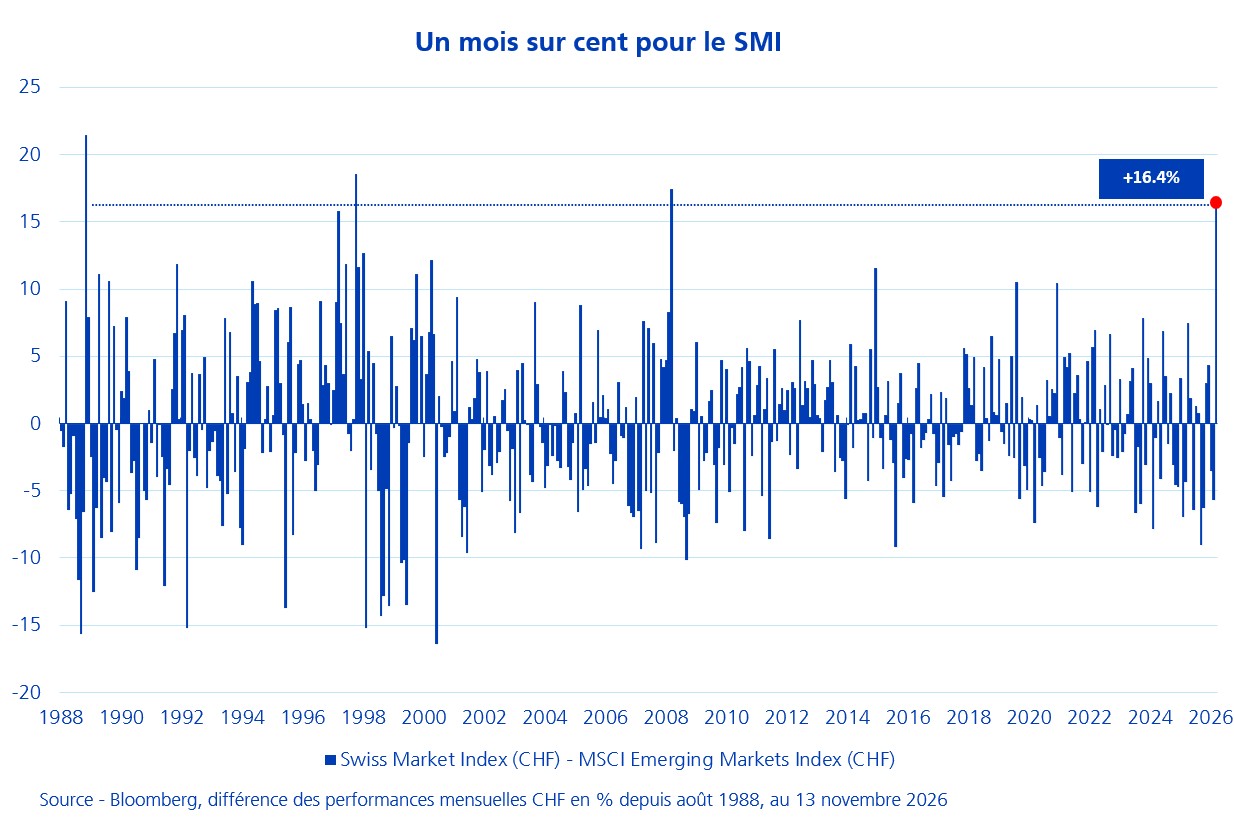
Octobre restera dans les statistiques comme un mois presque banal pour les grands indices, le S&P 500 et le MSCI Monde ayant chacun cédé moins de 1%, alors même que se déroulait sous la surface l'une des rotations les plus violentes de ces quatre dernières décennies. Le SMI a gagné quelque 8% pendant que les actions émergentes, lestées par la purge des valeurs liées à l'IA en Corée et à Taïwan, en perdaient autant: mesuré en francs, l'écart atteint 16,4%.
Sur quelque 460 mois d'observations depuis 1988, un tel écart ne s'est produit que dans moins de 1% des cas. Les rares précédents, en 1989, 1998 et en 2008, coïncidaient avec des paniques globales où le caractère défensif du marché suisse jouait pleinement son rôle. Rien de tel cette fois: la conjoncture mondiale tient bon et les indices majeurs n'ont guère tremblé.
Les fondamentaux n'expliquent pas davantage le mouvement. La croissance des bénéfices par action du SMI reste atone, si bien que la hausse provient presque entièrement d'une expansion des multiples, et l'indice se paie désormais avec une prime historique en termes de P/E. Un marché défensif qui se renchérit sans récession ni progression des profits ne repose que sur des flux à court terme en quête de refuge.
Or un parapluie ne se paie cher que tant que l'orage menace. Début 2009, quelques mois de détente avaient suffi aux émergents pour reprendre au SMI tout le terrain concédé. Une prime de crise sans crise se normalise d'ordinaire plus vite encore.