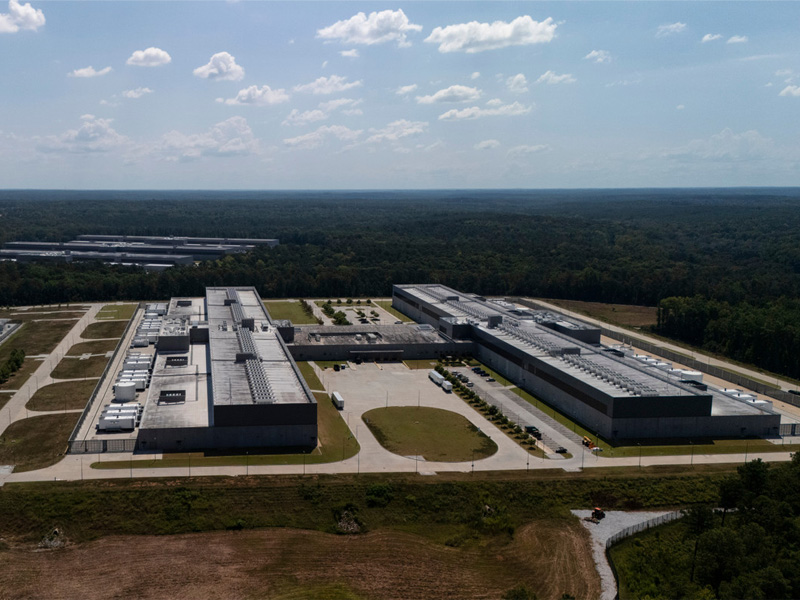
L’IA prend une place croissante sur les marchés du crédit
Depuis septembre 2025, le financement de l’IA tient une place croissante sur les marchés du crédit. Les hyperscalers ont notamment surpris par l’ampleur de leur recours à l’emprunt. Ces grands groupes technologiques, qui développent les capacités du cloud et de l’IA, avaient déjà émis environ 182 milliards de dollars d’obligations de bonne qualité de crédit en août 2026, contre 93 milliards sur l’ensemble de 2025 (source: J.P. Morgan Wealth Management). Cette évolution marque un tournant pour un secteur longtemps réputé capable de financer sa croissance grâce à la trésorerie dégagée par son activité.
Le marché du haut rendement est lui aussi sollicité pour financer ces projets. Les hyperscalers confient en effet une partie de la construction de leurs centres de données à des promoteurs et à des exploitants spécialisés. Une grande partie des emprunts de ces derniers finance les bâtiments, les raccordements électriques et les systèmes de refroidissement, en s’appuyant sur les revenus futurs prévus dans leurs contrats. Le groupe technologique peut être le client final du centre de données sans pour autant être responsable du paiement des intérêts et du remboursement de la dette de construction. La solidité financière du client peut conforter ce montage, mais elle ne suffit pas à rendre l’emprunteur aussi solide.
De nouvelles perspectives pour les investisseurs en crédit
Cette évolution enrichit l’offre sur les marchés du crédit et apporte de nouvelles sources de performance. Les investisseurs en obligations investment grade disposent d’un choix plus large de titres du secteur technologique. Sur le marché du haut rendement, c’est le segment des infrastructures qui se développe. Des baux de longue durée, signés avec des clients solides, peuvent offrir une meilleure visibilité sur les revenus à venir. Des garanties explicites ou un soutien financier peuvent encore améliorer la qualité de crédit du projet. Une fois les travaux achevés et les premiers loyers encaissés, le risque peut diminuer sensiblement. Un emprunteur ne devient toutefois pas investment grade du seul fait que son locataire l’est.
A cela s’ajoute l’intérêt du portage, autrement dit du revenu procuré par les obligations détenues. Des émetteurs financièrement solides peuvent être amenés à offrir une prime de risque plus élevée pour répondre à des besoins de financement accrus. Ces obligations peuvent constituer un complément utile aux portefeuilles, à condition que leur rendement rémunère suffisamment les risques liés à l’endettement, à la réalisation du projet et aux modalités de l’emprunt. Pour nous, les flux de trésorerie doivent couvrir les intérêts et le remboursement du capital, tout en ménageant une marge suffisante pour faire face à un scénario moins favorable.
Des risques dès la construction des infrastructures
La capacité à mener les projets à bien est au cœur de l’analyse de crédit. Le développement prévu de l’IA dépend en grande partie de centres de données qui doivent encore être construits, raccordés puis mis en service. La signature de baux avant la livraison rassure sur la demande, mais n’écarte ni le risque de retard ni celui d’un dépassement de budget.
L’approvisionnement en électricité est un obstacle particulièrement délicat à surmonter. Un bâtiment peut être achevé alors que son raccordement au réseau n’est pas encore réalisé, ou que l’électricité nécessaire ne peut pas encore être produite ou acheminée. Ces retards pèsent alors sur la capacité à honorer la dette: les intérêts continuent de courir, tandis que la prise d’effet des baux et les rentrées de trésorerie peuvent être retardées.
Le coût du financement accentue encore ces difficultés. Les rendements élevés des emprunts d’Etat renchérissent déjà l’endettement des entreprises. Lorsque l’offre de nouvelles obligations est abondante, les émetteurs peuvent aussi devoir proposer des primes d’émission plus élevées.
La solidité financière fera la différence
Pour nous, l’analyse fondamentale de chaque situation reste le meilleur guide. Il s’agit d’évaluer la solidité du bilan de l’émetteur, l’ensemble de ses engagements financiers et sa capacité à limiter ses dépenses si les revenus sont inférieurs aux attentes. Pour apprécier ses ambitions, il faut tenir compte des moyens dont il dispose pour les financer, et pas seulement de la taille du marché potentiel. L’examen des projets porte, lui, sur l’avancement des travaux, l’accès à l’électricité et la crédibilité du calendrier d’achèvement. Enfin, les clauses contractuelles, les garanties, le rang de priorité dans les remboursements et les besoins de refinancement propres à chaque obligation déterminent la protection dont bénéficient réellement les créanciers.
Ces différences de profil de crédit devraient créer des écarts entre les titres et offrir des opportunités à la gestion active. Le choix des émetteurs et de leurs émissions sera essentiel pour bénéficier du portage tout en préservant la solidité des portefeuilles si les hypothèses de départ se révèlent trop optimistes.
Au-delà des débats sur la viabilité de l’IA, son utilité ou son éventuelle survalorisation, la solidité financière reste essentielle.
L’essentiel n’est pas d’avoir raison, mais d’être encore là! C’est bien ce qui retiendra l’attention des marchés du crédit.