Vu à l’aune des marchés financiers, l’intelligence artificielle (IA) promet un avenir radieux. Les actions du secteur s’échangent à prix d’or, malgré des liaisons dangereuses de Jensen Huang – ex-patron de Nvidia – et le repli des valeurs technologiques, les investissements dopent la croissance et les marchés restent proches des plus hauts historiques.
Cette hausse est-elle soutenable? Le ratio CAPE (Cyclically Adjusted P/E ratio) du professeur Robert Shiller, qui compare le prix du S&P 500 à ses bénéfices lissés sur dix ans, se situe à 40,7 en octobre. Depuis 1881, seule la bulle internet avait dépassé ce seuil. Il était resté 21 mois au-dessus de 40, avant de redescendre brutalement. Mais le CAPE ne dit ni quand ni comment une correction pourrait survenir. Pour savoir de quoi cette valorisation est faite, il faut regarder les bilans.
Le bilan plutôt que le bénéfice
Nous avons construit un indicateur de valorisation fondé sur la fortune nette, une des nombreuses statistiques de la comptabilité nationale, au même titre que le PIB. Elle oppose la valeur économique d’un secteur (ce que possède l’économie), c’est-à-dire le capital non-financier, à sa valeur de marché (comment c’est financé), soit son financement. Le financement comprend les fonds propres (les actions) et les fonds étrangers (dette), le tout estimé aux prix du marché.
Graphique 1: Bilan sectoriel simplifié
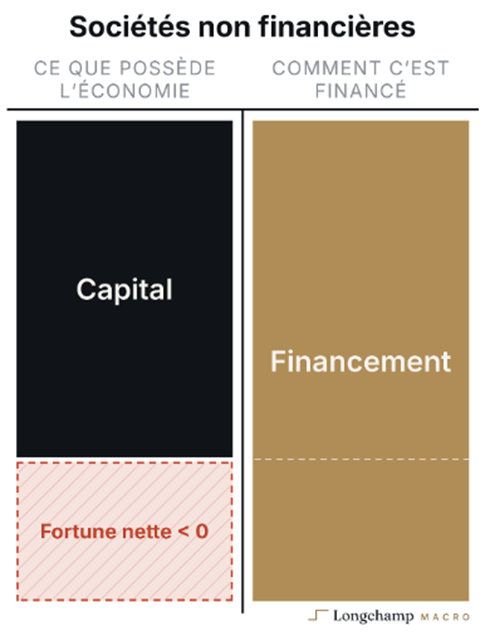
Seuls les actifs réels, ou non financiers, que nous appelons capital, figurent à l’actif du bilan sectoriel. Les actifs financiers, comme les participations dans d’autres entreprises et les prêts, sont soustraits du passif, pour obtenir le financement net.
La différence entre la valeur du capital et son financement net est appelée fortune nette. C’est un proche cousin du q de Tobin. La fortune nette est négative lorsque les marchés financiers surestiment la valeur économique d’un secteur, auquel cas il y a surévaluation.
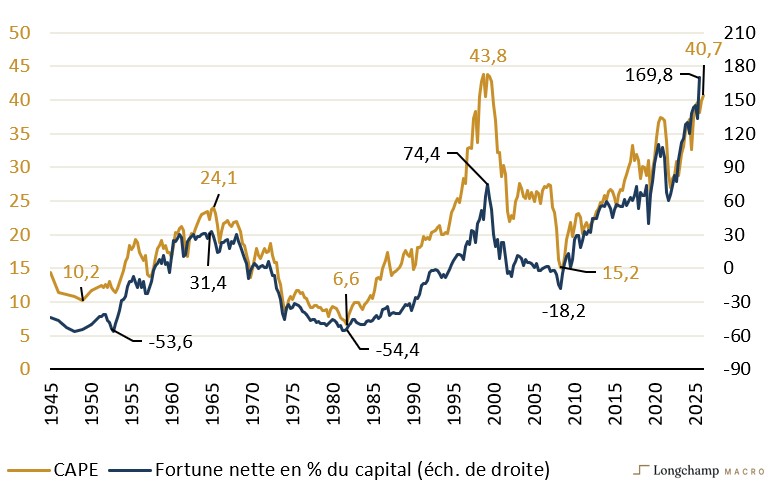
Pour la lisibilité des graphiques, le signe est inversé et la fortune nette est exprimée en pourcent du capital: plus elle est élevée, plus le marché est cher. Au dernier point connu (fin juin 2026), le secteur des sociétés non-financières américaines se situe à 169,8%. Selon notre indicateur, le marché est donc surévalué de près de 170%.
Graphique 2: CAPE et fortune nette
Source: Robert Shiller, Réserve fédérale (Z.1), Longchamp Macro
Les deux indicateurs dessinent les mêmes trois cycles: les années Go-Go (1960), la bulle internet et la bulle de l’IA, dont les racines remontent à la grande crise financière. Creux et sommets coïncident à un ou deux trimestres près. Rien d’étonnant: les deux indicateurs ont le même numérateur, le prix des actions. L’amplitude, en revanche, diverge. Le CAPE actuel est proche de celui du sommet de la bulle internet, alors que notre indicateur de fortune nette est plus de deux fois plus élevé.
Pourquoi une telle différence?
Le CAPE rapporte le prix aux bénéfices, la fortune nette le rapporte au capital. Depuis 2000, les bénéfices lissés du S&P 500 ont été multipliés par 5,6, le capital des sociétés non financières par 3,3. A CAPE égal, le marché paie donc près de deux fois plus pour chaque dollar de capital. Le capital n’a pourtant pas manqué: il progresse de 4,2% par an depuis 2009, comme lors des cycles précédents, et près des trois quarts de cette hausse viennent d’investissements réels. Ce sont les bénéfices qui se sont envolés.
Au numérateur, le financement repose sur les actions plutôt que sur la dette: 85% du financement aujourd’hui contre 60% en 2009, et la dette nette ne représente que 28% du capital, contre 59% en 1965. Ce sont des effets de prix, pas de nouvelles émissions: la capitalisation a progressé à peu près comme l’indice.
Depuis le creux de 2022, la fortune nette progresse à peu près trois fois plus vite qu’entre 2009 et 2019. Hasard du calendrier, ce redémarrage coïncide avec la découverte de ChatGPT par le public, fin 2022.
Deux sorties possibles
La surévaluation ne peut se résorber que de deux manières. Soit les marchés corrigent: à capital et dette inchangés, un recul des actions de 39%, soit 95 points de fortune nette, ramènerait celle-ci au niveau de la bulle internet; un recul de 70%, soit 170 points, à la valeur de remplacement du capital, c’est-à-dire à l’équilibre. Soit le capital rattrape les prix, dans quel cas le scénario favorable aux marchés. Il faudrait alors ajouter près de 56’000 milliards de dollars de capital, alors que le secteur en accumule environ 1000 milliards par an: plus de cinquante ans à ce rythme, plus de vingt-cinq ans en le doublant. Pour que la valorisation se justifie sans correction, les bénéfices devront donc continuer de croître plus vite que le capital s’accumuler rapidement.
Que l’on regarde le CAPE ou la fortune nette, les deux mesures traduisent de grands espoirs, placés tant dans les bénéfices que dans la formation de capital dans les années à venir. Le risque ne vient pas de l’endettement, mais d’une rentabilité qui décevrait.