
Nés au début des années 2000 pour un cercle restreint d'investisseurs, les fonds evergreen n'ont véritablement changé de dimension qu'au début des années 2020, avec leur diffusion massive auprès des clients privés. Ces fonds n'avaient encore jamais traversé un véritable stress test. Ce fut le cas à partir de mars 2026. Plusieurs fonds evergreen de dette privée ont limité les rachats, principalement aux Etats-Unis, déclenchant une crise de confiance autoentretenue qui, dans certains véhicules, s'est traduite par un véritable fund run. Quelques mois plus tard, Partners Group appliquait à son tour un mécanisme de plafonnement des rachats sur l'un de ses fonds evergreen de Private Equity.
Le diagnostic a été rapide: les fonds evergreen auraient promis une liquidité incompatible avec la nature même des actifs qu'ils détiennent. L'observation est séduisante parce qu'elle est simple. Mais elle passe à côté de l'essentiel: la question est autant celle de la liquidité que celle des valorisations.
Que s’est-il alors réellement passé en ce début d’année? L'émergence d'une nouvelle génération d'intelligences artificielles a profondément modifié l'appréciation des entreprises technologiques. Les marchés ont cessé de considérer tout revenu récurrent comme une rente durable. Les éditeurs dépourvus d'avantage technologique défendable, de données propriétaires ou d'un véritable pouvoir de fixation des prix ont vu leurs multiples se contracter. Or ces entreprises occupent une place importante dans les portefeuilles de dette privée et de Private Equity constitués pendant les années de taux très faibles.
Les marchés cotés ont immédiatement joué leur rôle de révélateur. Ils ont fourni un prix de marché observable que les véhicules non cotés, par nature, ne produisent qu'imparfaitement. Aux Etats-Unis, les Business Development Companies (BDC), principaux véhicules cotés de dette privée, sont passées d'une prime d'environ 5% sur leur valeur nette d'inventaire fin 2024 à une décote proche de 15% dix-huit mois plus tard.
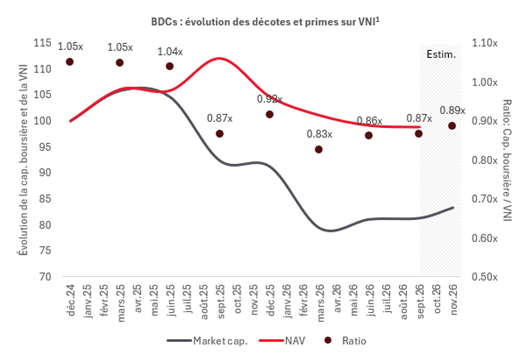
¹ Les données présentées correspondent à un agrégat pondéré par la capitalisation boursière des BDC suivantes: ARCC, BXSL, FSK, GBDC et OBDC. Sources: rapports SEC (formulaires 10-K et 10-Q) et données de marché Investing.com. La capitalisation boursière et la valeur liquidative (VNI) sont exprimées en millions de USD. ³ La capitalisation boursière est calculée sur la base du cours actuel de l'action et du nombre estimé de titres en circulation. Les ratios sont calculés en comparant le cours actuel à la dernière VNI publiée au 30 septembre 2026.
Au Royaume-Uni, plusieurs listed Private Equity trusts, véhicules cotés reflétant des fonds de Private Equity, affichent désormais des décotes de 20% à 40% pendant que les transactions secondaires sur des portefeuilles de Private Equity continuent de se traiter avec des décotes d'environ 15%.
Ces décotes ne signifient pas forcément que la valeur des véhicules privés est trop élevée, mais c’est le signe d’une certaine défiance des investisseurs.
Cette crise de liquidité n'était pourtant pas une première dans l’histoire des marchés privés. Après le référendum sur le Brexit en 2016, plusieurs fonds immobiliers britanniques non cotés avaient suspendu temporairement leurs rachats afin d'éviter des ventes forcées d'actifs. Avec le recul, ces décisions apparaissent moins comme le signe d'un dysfonctionnement que comme la preuve que les mécanismes de protection avaient rempli leur rôle.
Dix ans plus tard, les fonds evergreen de dette privée et de Private Equity ont connu leur premier véritable test grandeur nature qui constituera désormais un point de référence pour l'analyse des prochaines phases de tension.
Mais le système a montré sa résilience: les mécanismes de gating ont fonctionné comme prévu. Ils ont empêché que les investisseurs souhaitant sortir immédiatement imposent des ventes forcées à ceux qui choisissaient de rester. Par ailleurs, le crédit privé demeurant largement en dehors du système bancaire, le choc est resté contenu. Il a affecté les valorisations et la liquidité sans provoquer de contagion systémique.
Mais surtout, les capitaux ne se sont pas évaporés. Les investisseurs ont continué d'allouer des ressources aux marchés privés et de nouveaux véhicules evergreen ont poursuivi leur développement. En revanche, les attentes ont changé exigeant des mécanismes de liquidité plus explicites, des réserves plus importantes et des protections mieux définies. Le marché a finalement relevé les exigences en rappelant l’importance de sensibiliser les investisseurs à la liquidité réelle offerte par ce fonds, et que certaines valorisations gardées trop élevées trop longtemps ne sont pas tenables éternellement.
La première génération de fonds evergreen est née dans une décennie de taux exceptionnellement bas, de distributions abondantes et de valorisations rarement contestées. Les fonds de nouvelle génération doivent être plus robustes: une meilleure adéquation actifs-passifs, des politiques de valorisations plus rigoureuses, des réserves de liquidité et des mécanismes de rachat mieux calibrés, un recours plus fin au marché secondaire et une distinction plus claire faite aux investisseurs entre liquidité garantie et liquidité potentielle.
Enfin, ce type de fonds est profondément compatible avec la place financière suisse pour laquelle la confiance ne repose ni sur l'illusion de l'absence de risque ni sur des promesses excessives, mais sur une gouvernance solide et des engagements tenables.
Comme souvent en finance, les crises utiles sont celles qui dissipent une illusion sans remettre en cause les fondements du système. Cette première crise aura offert à la prochaine génération de fonds evergreen un avantage décisif: elle sera la première à être conçue à la lumière d'un modèle déjà éprouvé.