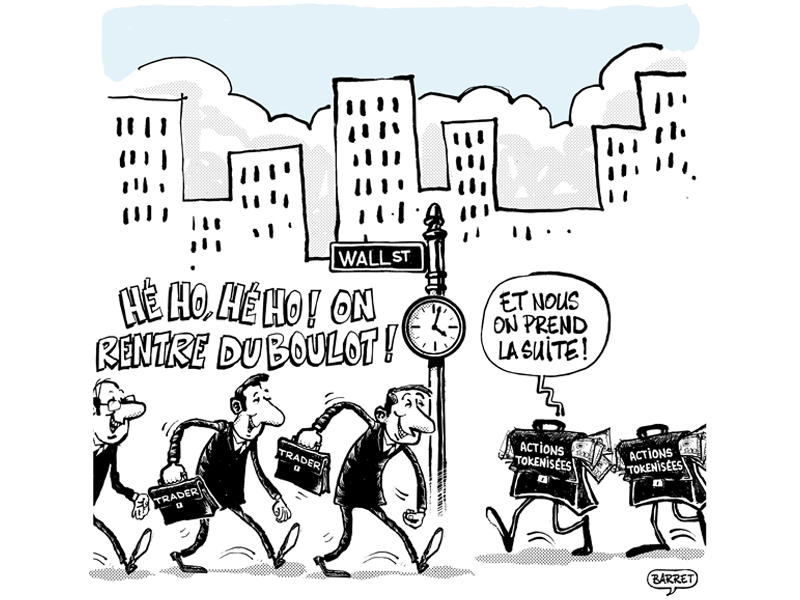
En août 2026, Coinbase a commencé à proposer des versions tokenisées des actions Apple, Nvidia, Meta et Alphabet sur Base, sa propre blockchain. Chaque token est adossé un pour un à une action réelle conservée par un dépositaire, et peut être acheté ou vendu à toute heure, sept jours sur sept. Coinbase n'est pas seul. Ondo, Backed Finance, Binance et Robinhood se disputent tous les mêmes investisseurs. Cette rivalité témoigne de la croissance rapide du marché, puisque les actions tokenisées atteignaient environ 2,3 milliards de dollars en août 2026, contre près d'un milliard en mars, selon Crypto Briefing qui cite des données de CryptoRank. Le mouvement dépasse désormais les sociétés cotées. En septembre, ARK Invest a transféré son ARK Venture Fund sur Ethereum, ouvrant une nouvelle porte vers des entreprises technologiques non cotées. Des coûts d'entrée réduits et des échanges en continu rendent l'offre séduisante. Les investisseurs devraient pourtant accorder autant d'attention à la structure de chaque token qu'à l'entreprise qu'il représente.
Qu'est-ce qu'une action tokenisée?
L'idée de représenter des actifs traditionnels sur une blockchain est plus ancienne qu'on ne le pense. En mars 2012, Yoni Assia, alors directeur général d'eToro, proposait les «colored coins», une méthode consistant à marquer de petites quantités de bitcoins pour qu'elles représentent d'autres actifs, comme des actions ou des biens immobiliers. Meni Rosenfeld a formalisé le concept dans un «white paper» en décembre de la même année. La technologie de l'époque était toutefois trop limitée pour permettre une véritable adoption. Il a fallu l'arrivée de plateformes de smart contracts comme Ethereum, puis une décennie de développement des infrastructures crypto, pour que l'idée devienne un produit opérationnel.
Une action tokenisée est la représentation numérique d'une action, enregistrée sur une blockchain. Dans le modèle le plus répandu, un dépositaire réglementé achète et conserve l'action réelle, tandis qu'un émetteur crée un token pour chaque action détenue. Les tokens de Coinbase, par exemple, sont adossés à des actions conservées par Alpaca dans le cadre réglementaire de l'Abu Dhabi Global Market. Propriétaire légal de l'action, le dépositaire perçoit les dividendes et les reverse aux détenteurs de tokens, généralement sous forme de tokens supplémentaires ou d'un équivalent en liquidités.
La blockchain fait alors office de registre de propriété. Les transferts entre utilisateurs sont réglés directement sur le réseau, et les smart contracts peuvent appliquer des règles automatiquement, par exemple en réservant les échanges aux utilisateurs vérifiés résidant dans des pays autorisés.
Tous les produits présentés comme des «stock tokens» ne fonctionnent cependant pas de la même manière. Certains donnent au détenteur un droit sur une action conservée en fiducie, comme dans le modèle de Coinbase. D'autres, à l'image des tokens européens de Robinhood, sont structurés comme des produits dérivés qui suivent le cours de l'action sans donner de droit direct sur le titre sous-jacent. Il est donc indispensable de lire la documentation juridique.
Qui propose des actions tokenisées aujourd'hui?
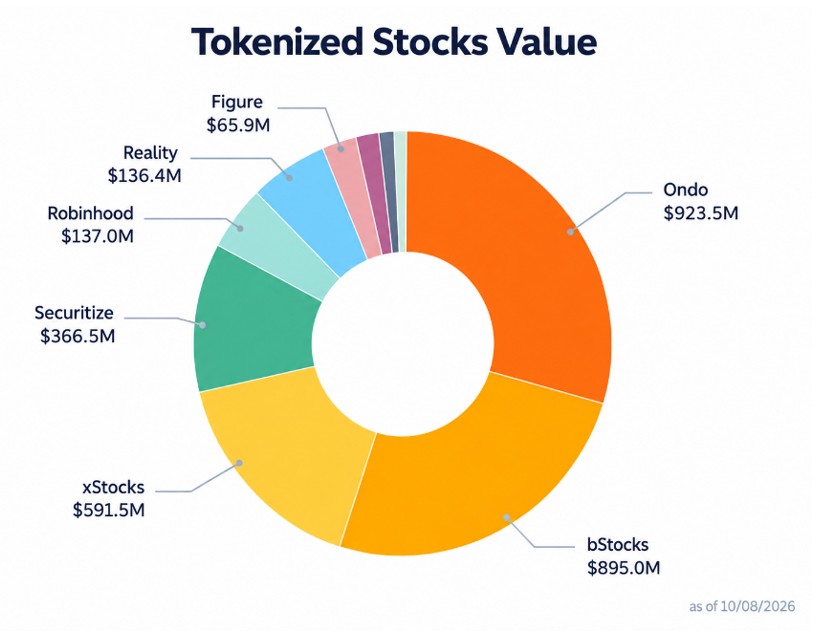
Le marché reste modeste face aux actions traditionnelles, mais la concurrence y est déjà vive. Ondo Global Markets fait la course en tête avec environ 30% du marché, soit près de 924 millions de dollars d'actions tokenisées, selon des données de rwa.xyz d'août 2026. Backed Finance, dont les xStocks sont distribués par Kraken, suit avec environ 895 millions de dollars, tandis que les bStocks de Binance représentent quelque 591 millions.
Binance n'en est pas à son coup d'essai. La plateforme avait lancé des stock tokens en avril 2021, avant d'en cesser la vente trois mois plus tard à la suite d'avertissements des régulateurs de Hong Kong et d'Allemagne. Robinhood est entré sur le marché en juin 2025 avec environ 200 actions et ETF américains tokenisés destinés à sa clientèle européenne, selon CoinDesk. Coinbase est arrivé plus tard, mais fort de sa propre blockchain et d'une large base d'utilisateurs. Ses tokens sont réservés aux utilisateurs éligibles hors des États-Unis, et les données de prix sont fournies par Chainlink.
Les infrastructures de marché traditionnelles évoluent elles aussi. La SEC a approuvé le 18 mars 2026 une modification du règlement du Nasdaq autorisant la négociation de titres tokenisés, et la DTCC a réalisé en juillet des transactions réelles sur des titres tokenisés avec une quarantaine d'établissements financiers, selon Payment Expert. Ces avancées illustrent combien la tokenisation a cessé d'être l'apanage des seules plateformes crypto.
Source: rwa.xyz
La tokenisation gagne les marchés privés
L'évolution la plus intéressante se joue peut-être hors de la sphère publique. Fin septembre, ARK Invest a annoncé avoir tokenisé son ARK Venture Fund (ARKVX) sur Ethereum par l'intermédiaire de Securitize, une société spécialisée dans l'émission de titres numériques. Le fonds gère environ 1,3 milliard de dollars d'actifs nets et détient des participations dans des entreprises non cotées telles qu'OpenAI, Anthropic, Stripe et Databricks.
Le portefeuille reste identique, seule l'infrastructure change. Les détenteurs du token sont exposés à la même stratégie que les porteurs du fonds traditionnel, mais via un portefeuille numérique. Cathie Wood, fondatrice et directrice générale d'ARK Invest, y voit une manière de mettre en pratique «notre conviction dans l'évolution, voire la révolution, des marchés de capitaux», comme le rapporte The Block.
Le potentiel est considérable. Les entreprises restent aujourd'hui non cotées bien plus longtemps qu'auparavant, si bien qu'une grande partie de leur création de valeur intervient avant même leur entrée en Bourse. L'accès à cette croissance a longtemps été réservé aux institutions et aux investisseurs fortunés, au travers de fonds exigeant des montants minimaux élevés et de longues périodes de blocage. En abaissant les tickets d'entrée et en réduisant les coûts administratifs, la tokenisation pourrait ouvrir une partie de ce marché aux investisseurs disposant de portefeuilles plus modestes. Les règles d'éligibilité demeurent toutefois, et la tokenisation ne supprime pas les exigences réglementaires qui protègent les investisseurs particuliers.
Les avantages pour les investisseurs
Le premier avantage des actifs tokenisés est l'accès à des fractions d'actions. Une seule action Nvidia ou Alphabet peut représenter une somme importante pour un jeune investisseur, et les tokens permettent d'en acheter une petite partie. La diversification devient ainsi possible, même avec un budget limité.
Le deuxième avantage tient à la rapidité du règlement. Un transfert sur une blockchain est définitif en quelques secondes ou minutes, alors qu'une transaction sur actions aux États-Unis est réglée un jour ouvrable après l'opération (T+1). Un règlement plus rapide réduit le risque d'échec d'une transaction et libère les capitaux plus tôt.
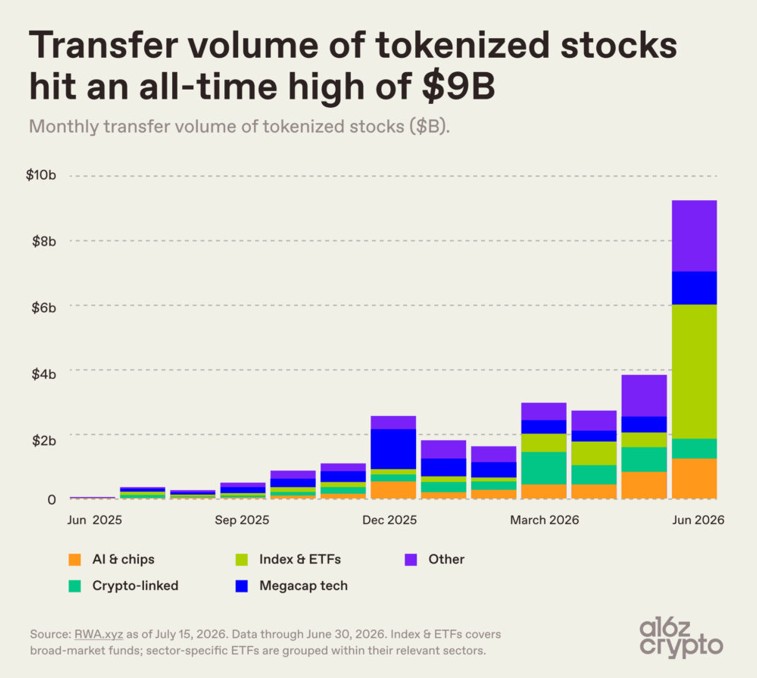
Le troisième avantage est la négociation en continu. Les Bourses traditionnelles ferment le soir, le week-end et les jours fériés, alors que les marchés de tokens fonctionnent en permanence. La demande est bien réelle. Lors d'un week-end de septembre 2026, les 42 principales actions tokenisées ont échangé environ 1,01 milliard de dollars, soit à peu près autant que lors de la séance du vendredi précédent, selon The Defiant. Les investisseurs européens et asiatiques ne dépendent plus non plus des horaires de New York.
Enfin, les tokens sont faciles à transférer. Les fractions d'actions proposées par de nombreuses applications d'investissement n'offrent pas cette souplesse. Sur une plateforme traditionnelle, une fraction d'action n'existe que dans les livres internes du courtier, et elle ne peut être ni transférée chez un autre courtier ni utilisée ailleurs. Un token, au contraire, peut être envoyé vers un autre portefeuille ou vers toute plateforme qui accepte ce token précis, même si certains émetteurs limitent les transferts aux utilisateurs vérifiés. Selon Payment Expert, les tokens de Coinbase pourraient même servir à l'avenir de garantie sur des applications de finance décentralisée, permettant à leurs détenteurs d'emprunter en nantissant leurs actions.
Source: a16z crypto
Les risques à garder à l'esprit
Malgré ces avantages, les actions tokenisées restent un marché émergeant, qui comporte des risques que les actions traditionnelles n'ont pas. Premièrement, un token portant le nom d'une entreprise n'est pas forcément une action de cette entreprise. En juin 2025, Robinhood a distribué à ses clients européens des tokens liés à OpenAI et à SpaceX. OpenAI a rapidement réagi en affirmant que «ces "tokens OpenAI" ne constituent pas des parts d'OpenAI» et qu'elle n'avait approuvé aucun transfert de ses actions. Robinhood a expliqué que ces tokens offraient une exposition indirecte par l'intermédiaire d'une société ad hoc. Avant d'acheter, il faut donc vérifier si le token est adossé à de véritables actions ou s'il en suit simplement le cours.
Le deuxième risque est une double exposition. Le détenteur d'un token supporte le risque de l'entreprise elle-même, mais aussi celui de l'émetteur et du dépositaire. Si le dépositaire fait faillite, est mal géré ou ne détient pas réellement les actions, le token peut perdre sa valeur, même si l'entreprise sous-jacente se porte bien.
Troisièmement, le prix d'un token peut s'écarter de celui de l'action. Lorsque le marché traditionnel est fermé, il n'existe pas de prix de référence officiel, et les tokens peuvent s'échanger avec une prime ou une décote. Après leur lancement, les xStocks se sont ainsi négociés avec une prime sensible par rapport à leurs équivalents sur le Nasdaq, avant que l'écart ne se resserre.
La liquidité constitue le quatrième risque. Le week-end, les volumes d'échange sur les actions tokenisées tombent souvent à 30% ou moins de leur niveau de semaine, et les cinq tokens les plus échangés concentrent 91% du volume total, selon Four Pillars. En dehors des titres les plus populaires, un investisseur peut avoir du mal à vendre rapidement à un prix équitable.
Cinquièmement, le cadre juridique varie fortement d'un pays à l'autre. L'offre de Coinbase exclut les résidents américains, et l'expérience de Binance en 2021 montre que les régulateurs peuvent contraindre une plateforme à fermer son offre, obligeant les investisseurs à vendre dans l'urgence.
S'y ajoutent les risques techniques. Les smart contracts peuvent contenir des failles, les plateformes peuvent être piratées, et les prix dépendent souvent de fournisseurs de données externes, appelés oracles, qui peuvent connaître des défaillances ou être manipulés.
Enfin, la transparence sur l'adossement n'est pas toujours suffisante. Les investisseurs dépendent des déclarations et des audits de l'émetteur pour s'assurer que chaque token est réellement couvert par une action. La question est encore plus sensible sur les marchés privés, où les actifs sont évalués moins souvent, généralement chaque trimestre, et selon des méthodes plus subjectives que pour les actions cotées.
Conclusion
Les actions tokenisées passent de l'expérimentation au grand public. Avec Coinbase, Robinhood et Ondo qui se disputent les investisseurs, et ARK qui ouvre son fonds de capital-risque aux investisseurs sur blockchain, l'infrastructure des marchés financiers commence clairement à se transformer. Les bénéfices sont concrets pour ceux qui souhaitent investir de petits montants et accéder au marché à tout moment. Les risques sont tout aussi réels, de la défaillance du dépositaire à l'incertitude juridique. Avant d'acheter, il convient de vérifier ce que le token représente juridiquement, qui détient l'actif sous-jacent et dans quelle juridiction. La tokenisation change l'emballage de l'investissement, mais l'exigence d'une analyse rigoureuse reste exactement la même.