L’épisode actuel de «super El Niño» pourrait devenir le plus intense jamais enregistré, avec des répercussions majeures sur les économies du monde entier. Ce phénomène climatique récurrent pèse généralement sur l’inflation, la croissance et les finances publiques en perturbant l’agriculture ainsi que des secteurs sensibles aux conditions climatiques, comme l’extraction minière et les services aux collectivités. L’analyse porte ici sur les économies des pays émergents et sur ce qu’un super El Niño pourrait changer dans l’attrait relatif de leurs dettes souveraines, compte tenu des risques.
Qu’est-ce qu’El Niño?
El Niño est un phénomène climatique mondial récurrent. Il se produit lorsque les eaux du sud de l’océan Pacifique sont plus chaudes que d’ordinaire, ce qui peut entraîner des températures et des précipitations extrêmes dans différentes régions du monde.
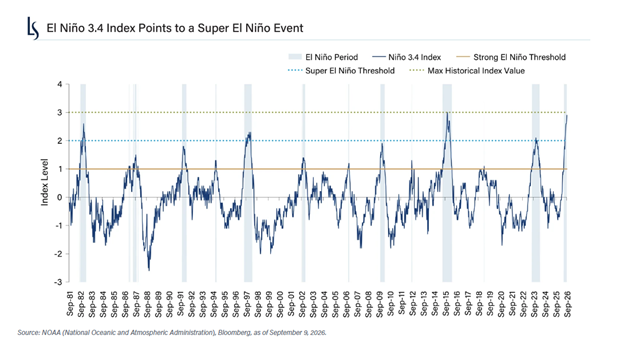
El Niño a historiquement amplifié les risques
Les effets climatiques d’El Niño varient fortement d’une région à l’autre, parfois même au sein d’un pays. Ils peuvent se traduire par une sécheresse en Asie du Sud-Est ou, à l’inverse, par des précipitations accrues dans certaines parties de l’Amérique latine. Ses répercussions économiques passent généralement par trois canaux principaux:
- Le produit intérieur brut, avec un ralentissement de la croissance dans les secteurs sensibles au climat, notamment l’agriculture, l’élevage, l’extraction minière et les services aux collectivités.
- L’inflation, sous l’effet d’une baisse de la production, de perturbations de l’offre et de répercussions sur les prix des matières premières.
- Le solde budgétaire, en raison d’une diminution des recettes fiscales, conjuguée à une hausse des dépenses sociales et des coûts de réparation des infrastructures publiques.
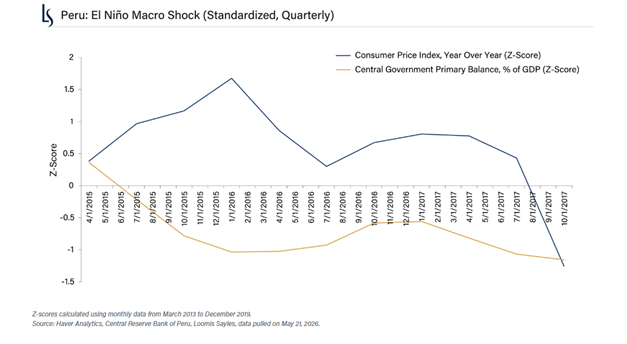
Le Pérou, lors du «super El Niño» de 2015-2016, offre un exemple instructif. Le pays a évité la récession, mais son solde budgétaire primaire est passé d’un excédent à un déficit et ne s’est redressé que trois ans plus tard. L’inflation et la croissance ont aussi évolué moins favorablement que ne le laissaient prévoir les tendances historiques. Une grande partie de la dégradation budgétaire a toutefois coïncidé avec une baisse plus générale des prix des métaux, ce qui rend difficile d’isoler l’effet propre d’El Niño. Malgré ces pressions, les écarts de rendement de la dette souveraine péruvienne ne se sont pas sensiblement creusés par rapport à l’ensemble de l’indice J.P. Morgan Emerging Markets Bond Index.
Quels Etats sont les plus exposés?
Pour déterminer quelles économies souveraines sont les plus exposées aux conséquences économiques d’El Niño, nous avons utilisé PHIRE™ (Physical Hazard Investment Risk Exposure), notre outil d’analyse des risques physiques liés au climat. Celui-ci combine l’exposition aux aléas climatiques avec des facteurs économiques, infrastructurels et institutionnels afin d’évaluer à la fois la vulnérabilité et la résilience des Etats.
Les résultats confirment certaines intuitions tout en apportant des éclairages utiles. L’Inde apparaît comme la plus vulnérable: des conditions plus chaudes et plus sèches pourraient se conjuguer à une mousson annoncée faible. A cela s’ajoute sa dépendance au détroit d’Ormuz pour ses importations d’engrais. Si son secteur agricole pourrait être davantage exposé aux risques climatiques et aux perturbations de l’approvisionnement, l’économie indienne dans son ensemble conserve une forte dynamique, avec une croissance du PIB de 7,8% au deuxième trimestre 2026 (Source: National Accounts Division, National Statistics Office, ministère des Statistiques et de la Mise en œuvre des programmes (MoSPI), gouvernement indien. Données du premier trimestre de l’exercice 2026-2027 (avril-juin), publiées le 31 août 2026). L’Indonésie subit des pressions climatiques similaires.
L’Amérique du Sud semble mieux placée face aux risques climatiques. Du fait de sa géographie et de la structure de son économie, le Pérou reste exposé à El Niño. Sa vulnérabilité nous paraît toutefois moindre que lors du cycle précédent, grâce aux mesures de préparation prises et à de solides marges de résistance macroéconomiques. L’essor du cuivre a notamment soutenu ses comptes extérieurs et ses finances publiques. Le Pérou, le Chili, l’Uruguay et le Costa Rica obtiennent de bons résultats dans notre analyse, grâce à des facteurs tels que la qualité des infrastructures, le degré de préparation, l’accès à des financements en cas de catastrophe et, plus largement, leur résilience macrofinancière. D’autres économies de la région, dont l’Argentine, le Paraguay et le sud du Brésil, ont historiquement bénéficié des conditions associées à El Niño.
Les marchés tiennent-ils compte de ces risques?
Nous avons ensuite cherché à déterminer dans quelle mesure ces risques se reflètent déjà dans les prix de marché. En croisant les résultats de PHIRE avec notre outil interne de valorisation des marchés émergents, nous distinguons trois groupes d’Etats:
- Chers et exposés aux risques: ces Etats présentent une forte exposition aux risques climatiques physiques, mais leurs écarts de rendement sont faibles. Les investisseurs pourraient donc être insuffisamment rémunérés pour ces risques. L’Asie du Sud et du Sud-Est domine ce groupe, notamment le Sri Lanka et l’Indonésie.
- Moins chers et plus résilients face au climat: ces Etats sont moins exposés aux risques physiques et présentent, selon notre analyse, des valorisations plus attrayantes. Ce groupe comprend l’Argentine, l’Equateur, le Mexique et l’Afrique du Sud.
- Relativement à l’abri d’El Niño: ces Etats nous semblent largement préservés de ses effets. Ils se trouvent principalement en Afrique subsaharienne, en Europe centrale et orientale ainsi qu’en Asie centrale. Nombre d’entre eux affichent également des valorisations attrayantes: les investisseurs n’ont donc pas nécessairement à renoncer au rendement pour réduire leur exposition à El Niño.
Faire face aux turbulences
Les dettes souveraines émergentes présentent des profils très différents. Les conséquences économiques potentielles d’El Niño, tout comme leur prise en compte par les marchés, varient sensiblement d’un pays à l’autre. Ce phénomène ne pèse pas uniformément sur les économies émergentes. Notre analyse suggère même que certains des Etats les plus exposés sont aussi ceux dont la dette paraît la plus chère. Les investisseurs préoccupés par ce risque gagneraient donc à examiner chaque pays séparément, en recherchant à la fois des valorisations attrayantes et une bonne résilience climatique.