Les investisseurs ont été partagés entre un regain d’enthousiasme pour la méga-tendance de l’intelligence artificielle (IA) et les inquiétudes liées à une inflation toujours élevée et à la hausse des taux d’intérêt. Les coûts de l’énergie sont restés un facteur majeur de l’inflation. Dans un contexte de tensions persistantes au Moyen-Orient, le prix du pétrole brut Brent a progressé de plus de 14% en septembre. Face à l’accentuation des pressions inflationnistes, les banques centrales des États-Unis, de la zone euro et du Japon ont relevé leurs taux directeurs.
En conséquence, les rendements obligataires ont poursuivi leur progression. Aux États-Unis, le rendement des bons du Trésor à dix ans a atteint 5,30%, son niveau le plus élevé depuis juin 2007. Parallèlement, le rendement des obligations fédérales allemandes à dix ans a brièvement atteint 3,65%, un niveau inédit depuis 17 ans. Les marchés actions ont quant à eux affiché des performances contrastées. L’indice S&P 500 a reculé de 0,7% en septembre, tandis que l’EURO STOXX 50 a cédé plus de 2%. À l’inverse, le Nikkei 225 s’est distingué avec une progression de 0,7% sur le mois. Les actions japonaises ont bénéficié de la dynamique persistante autour de l’intelligence artificielle. Les entreprises du secteur des semi-conducteurs, exposées au développement des infrastructures d’IA, ont enregistré les plus fortes hausses.
Impact sur les produits structurés et le SSPA Benchmark Index
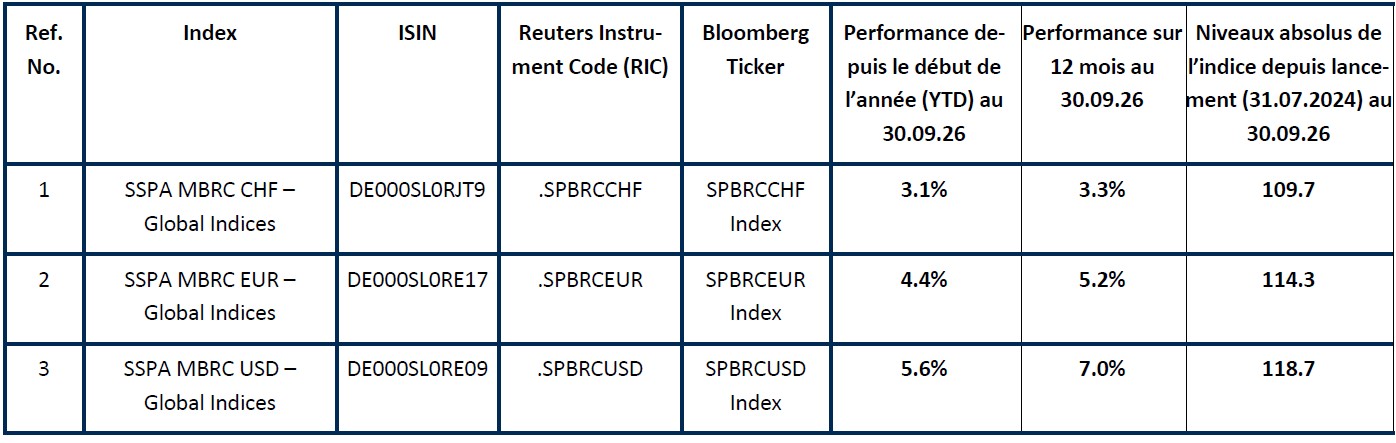
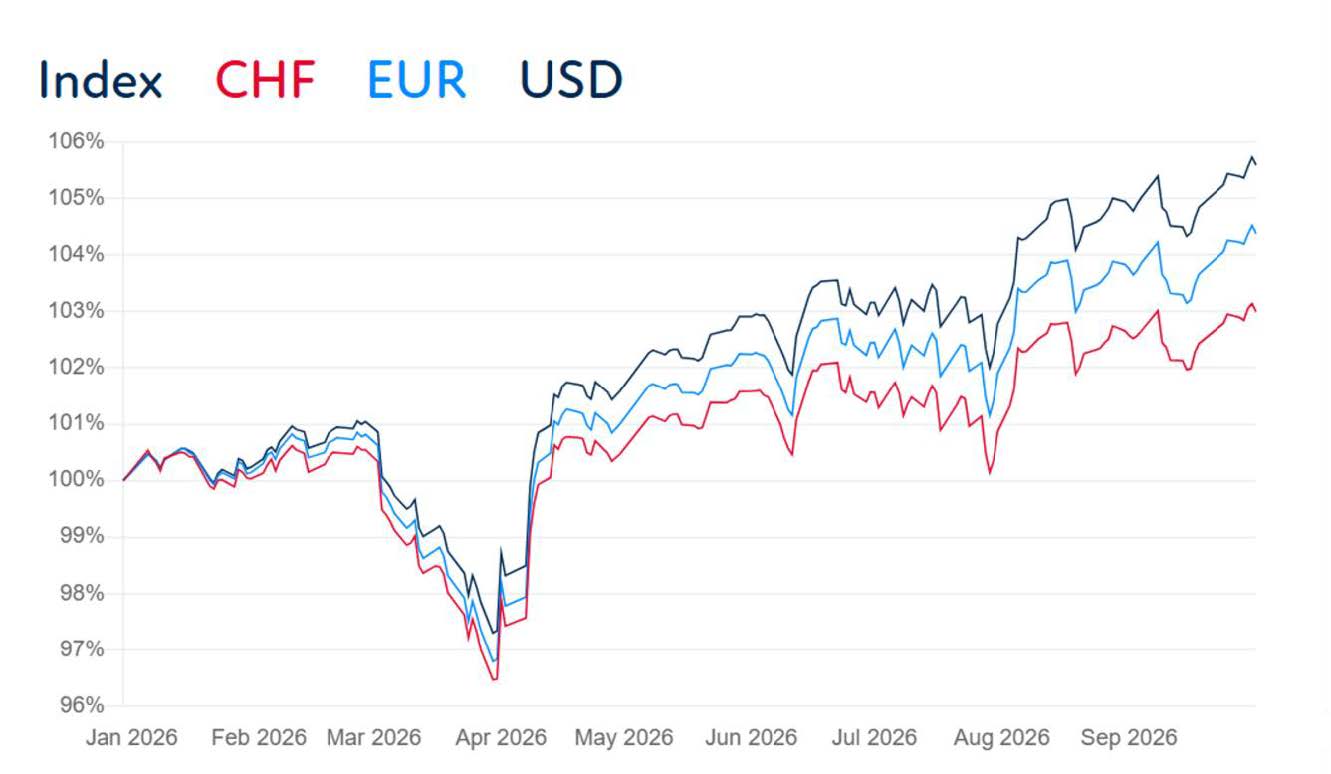
Malgré un environnement boursier contrasté, les trois indices en devises du SSPA Benchmark Index ont enregistré une performance positive en septembre. Ces indices reposent sur des Barrier Reverse Convertibles Worst-of standardisés, liés au S&P 500, à l’EURO STOXX 50 et au Nikkei 225.
La volatilité a légèrement augmenté au cours du mois de septembre. Une volatilité plus élevée accroît généralement le risque de baisse et pèse sur la valorisation des Barrier Reverse Convertibles existants, tout en permettant d’offrir des conditions de coupon plus attractives lors de nouvelles émissions. Malgré cela, les trois indices en devises ont terminé le mois en hausse.
Fin septembre, de nouveaux Barrier Reverse Convertibles ont été intégrés au SSPA Benchmark Index, avec des coupons de 9,92% en USD, 8,33% en EUR et 5,27% en CHF, contre respectivement 9,93%, 8,27% et 5,47% fin août. Dans l’ensemble, les niveaux de coupon sont donc restés relativement stables: pratiquement inchangés en USD, légèrement supérieurs en EUR et modérément inférieurs en CHF par rapport au précédent renouvellement du portefeuille.
À l’approche du quatrième trimestre, l’attention des investisseurs se portera sur la prochaine saison de publication des résultats des entreprises. Parallèlement, les développements géopolitiques, la politique monétaire et la campagne électorale précédant les élections de mi-mandat aux États-Unis devraient rester des facteurs déterminants pour les marchés.